
Урожай зерновых в Украине достиг почти 59 млн тонн
В Украине нынешний урожай прогнозируют на уровне 76 млн т
12 марта 2024, 14:29 2194

Украинская зерновая ассоциация оценивает потенциальный урожай в 2024 году на уровне 76,1 млн т зерновых и масличных. Для сравнения — урожай 2023 года составил 82,6 млн т.
Как говорится в сообщении УЗА, текущий прогноз базируется на средних погодных условиях за последние 5 лет, поэтому улучшение или ухудшение данных условий весной и летом могут внести свои коррективы.
«Потенциальное снижение урожая в новом сезоне будет вызвано сокращением посевных площадей в основном под зерновыми культурами из-за неблагоприятной ценовой конъюнктуры на мировом рынке и сравнительно дорогой логистики экспорта», — объясняют аналитики.
При таких условиях экспорт в сезоне 2024/25 может составить около 43,7 млн т. В текущем сезоне, по оценке УЗА, экспорт зерновых и масличных может достичь 53,1 млн т в условиях беспрепятственной работы украинского морского коридора и Дунайского пути.
Урожай пшеницы в 2024 году прогнозируется на уровне 20 млн т (в 2023 г. — 22 млн т). Потенциальный экспорт пшеницы в 2024/25 МГ может составить около 13 млн т с учетом того, что в начале сезона переходящие остатки составят 2,4 млн т.
Урожай ячменя, по оценке УЗА, может составить 4,6 млн т (в 2023 г. — 5,8 млн т), а потенциальный экспорт в 2024/25 МГ можно ожидать на уровне около 2 млн т (в текущем сезоне экспорт ячменя прогнозируется на уровне 2,5 млн т).
«Ожидания относительно урожая кукурузы в новом сезоне ухудшаются из-за потенциального сокращения посевных площадей под кукурузой. Аграрии несут убытки из-за слишком низких закупочных цен на нее, которые обусловлены снижением цены на мировом рынке. Поэтому УЗА оценивает прогноз урожая кукурузы на уровне 26,3 млн т, что на 3 млн т меньше, чем в прошлом году — 29,6 млн т. При этом потенциальный экспорт может составить около 20,5 млн т (в текущем сезоне экспорт ожидается на уровне 26 млн т)», — говорится в сообщении.
Урожай подсолнечника в 2024 году можно ожидать на уровне 13,7 млн т (в 2023 г. — 14,2 млн т). Потенциальный экспорт может составить до 250 тыс. т (в текущем сезоне ожидания 0,4 млн т), в то время как переработка подсолнечника в масло может достичь почти 13,6 млн т. В этом сезоне переработка достигнет 13,5 млн т.
В 2024 году урожай рапса можно ожидать на уровне 4,2 млн т (в 2023 г. — чуть более 4,3 млн т), при этом экспорт 2024/25 МГ может составить, как и в текущем сезоне, 3,6 млн т.
«Относительно сои, то это едва ли не единственная культура, под которой аграрии могут увеличить площади благодаря прибыльности в этом году. Урожай сои можно ожидать в 2024 году на уровне 5,5 млн т (в 2023 г. — 4,9 млн. т). Потенциальный экспорт в 2024/25 МГ может достичь 4 млн т (в текущем сезоне ожидается на уровне 3,3 млн т)», — добавляют в УЗА.

 25 сентября 2026, 07:31173
Ukraine Organic Awards: определены лучшие игроки органического рынка
 23 сентября 2026, 07:20369
LNZ Hub: какие схемы защиты дали результат?
 21 сентября 2026, 07:20602
BEDNAR показала технику для основных полевых операций
- 25 сентября 2026, 08:00 550
 Украина выполнила план по агроэкспорту в сентябре на 43%
Украина за 21 день сентября экспортировала 1,6 млн т аграрной продукции, что составляет 43% от запланированного объема.
- 24 сентября 2026, 13:52 727
 Польша ограничила хранение украинского транзитного зерна: экспортеры обратились к власти
Польская таможня ввела устный запрет на использование таможенных складов или силосов для временного хранения проходящего транзитом украинского зерна. Ни один официальный документ об установлении такого ограничения игрокам рынка не предоставлен.
- 24 сентября 2026, 12:45 1258
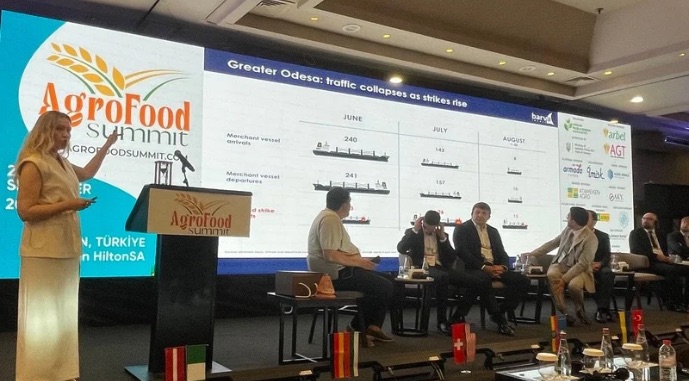 Если не заработают порты, глобальные рынки потеряют 38 млн т зерновых из Черноморского региона
Глобальный рынок может недополучить до 38 млн т зерновых из Черноморского региона в случае сохранения ограниченной работы портов Черного моря до конца сезона 2026/27.
- 24 сентября 2026, 09:55 1001
 Евросоюз удвоил импорт украинской кукурузы
Страны Европейского Союза за первые 12 недель 2026/27 МГ (1 июля – 20 сентября) импортировали 4,47 млн т кукурузы, что на 26,9% больше показателя аналогичного периода предыдущего сезона (3,52 млн т).
- 23 сентября 2026, 08:00 877
 IGC ухудшил прогноз мировой торговли зерном из-за блокады Черного моря
Эксперты Международного совета по зерну (IGC) прогнозируют, что в 2026/27 МГ мировое производство, торговля и потребление зерновых культур (кормовых зерновых и пшеницы) снизятся по сравнению с предыдущим сезоном.
- 21 сентября 2026, 11:59 1402
 Зерновики требуют безотлагательно отменить экспортную пошлину на сою и рапс
Украинская зерновая ассоциация (УЗА) призывает Верховную Раду Украины и правительство безотлагательно отменить 10% экспортную пошлину на сою и рапс.
- 17 сентября 2026, 14:18 760
 УЗА: Страхование военных рисков должно быть добровольным и без поднятия НДС
Будущая система страхования военных рисков должна быть добровольной для бизнеса, а ее финансирование не должно осуществляться путем повышения НДС или другой дополнительной фискальной нагрузки на украинские компании.