
Украинская пшеница начала дорожать после продолжительной ценовой стабильности
Цены на украинскую пшеницу будут расти до середины марта
19 февраля 2026, 14:25 3591
На мировом рынке пшеницы формируется дополнительный спрос из-за сокращения поставок из Черноморского региона, что поддерживает ценовую динамику.
Как сообщают в аналитическом департаменте сельскохозяйственного кооператива ПУСК, созданного в рамках ВАР, по состоянию на 16 февраля экспорт пшеницы из Украины составляет около 190 тыс. т.
«Из-за логистических ограничений в Черноморском регионе объемы экспорта одного из ключевых конкурентов Украины могут снизиться почти вдвое. Соответственно, около 1-1,5 млн т пшеницы глобальным импортерам придется перекупать у других поставщиков, уже готовых покупать в Украине, Румынии и Франции», — отмечают аналитики.
При этом на внутреннем рынке наблюдается определенный дисбаланс между спросом и предложением.
«Трейдеры активно контрактуют пшеницу, в то время как предложение со стороны производителей остается ограниченным. Это уже несколько недель подряд поддерживает постепенный рост цен, и пшеница добавляет по 1-2 $/т еженедельно. Дополнительным фактором влияния остаются погодные риски и возможные потери озимых из-за морозов, что также поддержит цены», — считают эксперты.
Условные цены на продовольственную пшеницу (11,5%) по базису CPT-порт находятся в диапазоне 215-220 $/т. К началу марта прогнозируется дальнейшее укрепление до 220-225 $/т.
«По меньшей мере до середины марта рынок пшеницы будет сохранять восходящую динамику. Дальнейшее движение цен будет определяться состоянием озимых и развитием глобальной конъюнктуры», — отмечают в ПУСК.

 05 октября 2026, 07:20248
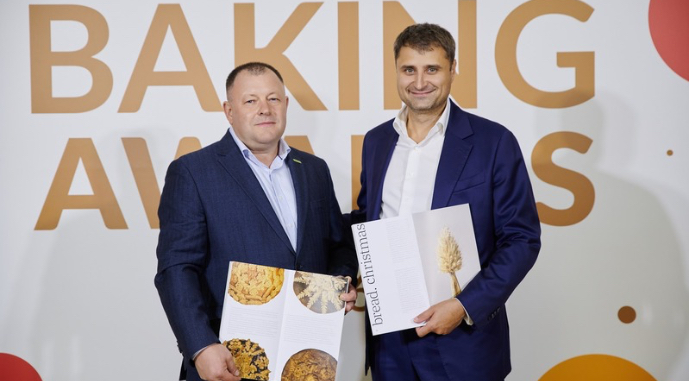
Мельники и пекари выпустили книгу об украинском хлебе
 02 октября 2026, 07:20897
Изменение торговых потоков: какие возможности есть у украинского производителя
 30 сентября 2026, 07:20638
Органический сектор демонстрирует устойчивость и остается в топ-5 поставщиков продукции в ЕС
- 02 октября 2026, 09:55 1515
 Новые требования к критичности усложняют работу малого и среднего агробизнеса
Обновленные требования к предприятиям критически важных отраслей создают проблемы для малого и среднего агробизнеса. Особенно там, где регионы устанавливают дополнительные критерии.
- 02 октября 2026, 06:02 1211
 Третий сезон с профицитом: глобальная торговля пшеницей твердых сортов замедляется
В мире в 2026/27 МГ прогнозируется увеличение производства пшеницы твердых сортов (дурум) на 0,6 млн т, что в масштабах глобального рынка имеет определенное значение. В то же время в этом сезоне ожидается дальнейший рост запасов дурума примерно на 1,7 млн т по сравнению с прошлым годом.
- 01 октября 2026, 13:20 758
 Спрос в Европе определяет цены на украинский рапс: чего ожидать до конца года
Украинский рынок рапса остается активным благодаря стабильному спросу со стороны Европы. В то же время в ближайшие недели цены могут снизиться из-за коррекции на европейском рынке.
- 30 сентября 2026, 16:08 837
 Приоритет масличных в экспорте усугубит проблему переполненных зернохранилищ
Предоставление приоритета в логистике масличным культурам и продуктам их переработки недопустимо в условиях ограниченных возможностей экспорта украинской агропродукции.
- 26 сентября 2026, 15:28 1279
 Украина экспортировала почти 5 млн т зерна с начала сезона
Объем экспорта зерновых и зернобобовых культур из Украины в 2026/27 МГ по состоянию на 25 сентября составляет 4,87 млн т, что на 1,1 млн т, или 19%, меньше, чем в прошлом сезоне.
- 18 сентября 2026, 07:11 5095
 Черное море в огне, Дунай мелеет: идеальный шторм для зернового экспорта Украины и Молдовы
Сезон 2026/27 показал, что для украинского зернового экспорта главным ограничением все чаще становится не цена товара, а способность физически, безопасно и своевременно доставить его покупателю. Большая Одесса остается незаменимой для крупных судовых партий, но работает под постоянным военным риском. Дунай, с 2022 года ставший страховым маршрутом, имеет собственные физические и операционные ограничения. В результате рынок одновременно сталкивается с более дорогим фрахтом, очередями на Сулинском канале, нехваткой предсказуемости, более дорогим оборотным капиталом и необходимостью постоянно держать резервный маршрут.
- 16 сентября 2026, 14:25 1832
 Ученый назвал три фактора, определяющих экономику поля
Все призывы к улучшению технологии выращивания, сохранению плодородия почвы и другие не будут приняты производственниками, если они не приносят прибыли.
- 15 сентября 2026, 12:44 1303Высоцкий: Экспорт украинской пшеницы сейчас убыточен
Экспортные цены на украинскую пшеницу перестали покрывать затраты на ее выращивание из-за высокой стоимости логистики.
- 28 августа 2026, 14:52 1145
 Украинская продовольственная пшеница в порту Констанца дорожает
Закупочные цены на продовольственную пшеницу украинского происхождения демонстрируют рост на этой неделе в порту Констанца (Румыния).
- 28 августа 2026, 12:45 1014
 Цены на рапс в Украине могут вырасти в сентябре
Уборочная кампания рапса в Украине фактически завершена: аграрии намолотили около 3,7–3,8 млн т с 99% площадей. Это лучший результат с 2022 года. В то же время на внутреннем рынке спрос на рапс начинает превышать предложение.