Agritel: Цены на рапс значительно снизились

Об этом говорится в обзоре рынка зерновых и масличных компании Agritel.
Среди последних событий на европейском рынке эксперты выделили египетские тендеры. Египет пытается получить выгоду от снижения цен, запустив тендер на покупку пшеницы, где Франция и Аргентина будут вновь конкурировать между собой. Отгрузка по этому тендеру произойдет между 20 февраля и 1 марта.
При этом, несмотря на потенциальный импорт 6 млн т кукурузы Южной Африкой из-за засухи, на Euronext цены на кукурузу были ниже, вероятно, из-за снижения потребления, связанного с птичьм гриппом. Agritel считает, что это может сократить потребление кукурузы на 200 тыс. т.
Цены рапса снизились в контексте сильного импорта канолы из Канады в ЕС. Также аналитики отмечают, что снижение нефти негативно сказывается на ценах масличных, снижение зафиксировано до самого низкого уровня с 2003 года.
Во Франции в ближайшие дни температура должна увеличиться, а это означает снижения риска гибели озимых культур.

Что касается американского рынка, он также снижается из-за депресивного состояния финансовых рынков, даже несмотря на импорт Китая, который выглядит незатронутым замедлением китайской экономики.
«Но перспектива хорошего урожая в Южной Америке давит на цены. На СВОТ кукуруза была поддержана закрытием части коротких позиций фондами. Порог в 3,50 $/бушель рассматривается как долгосрочный фундаментальный уровень поддержки. Кроме того, на этой неделе производство этанола выглядит немного выше, а именно 1 003 000 баррелей/день», — обращают внимание в Agritel.
Также эксперты отмечают, что американская пшеница по-прежнему остается под давлением из-за отсутствия конкурентоспособности на международной арене, несмотря на прогноз снижения урожая 2016 г. из-за сокращения площадей.
Для справки: Мировое производство масличных в 2015/16 МГ оценивается на уровне 526,9 млн т, пшеницы соберут 735,4 млн т, а кукурузы — 968 млн т.
 23 сентября 2026, 07:20142
LNZ Hub: какие схемы защиты дали результат?
 21 сентября 2026, 07:20387
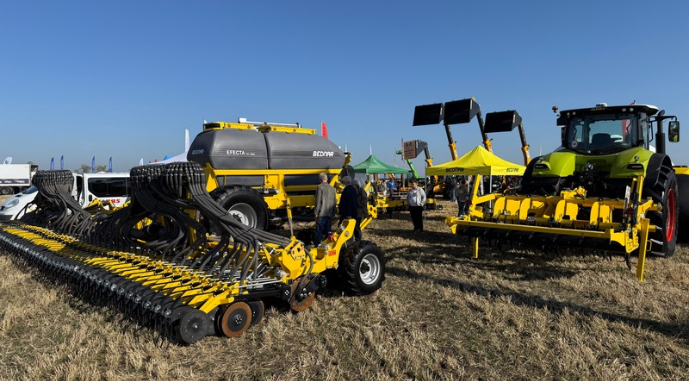
BEDNAR показала технику для основных полевых операций
 18 сентября 2026, 07:20877
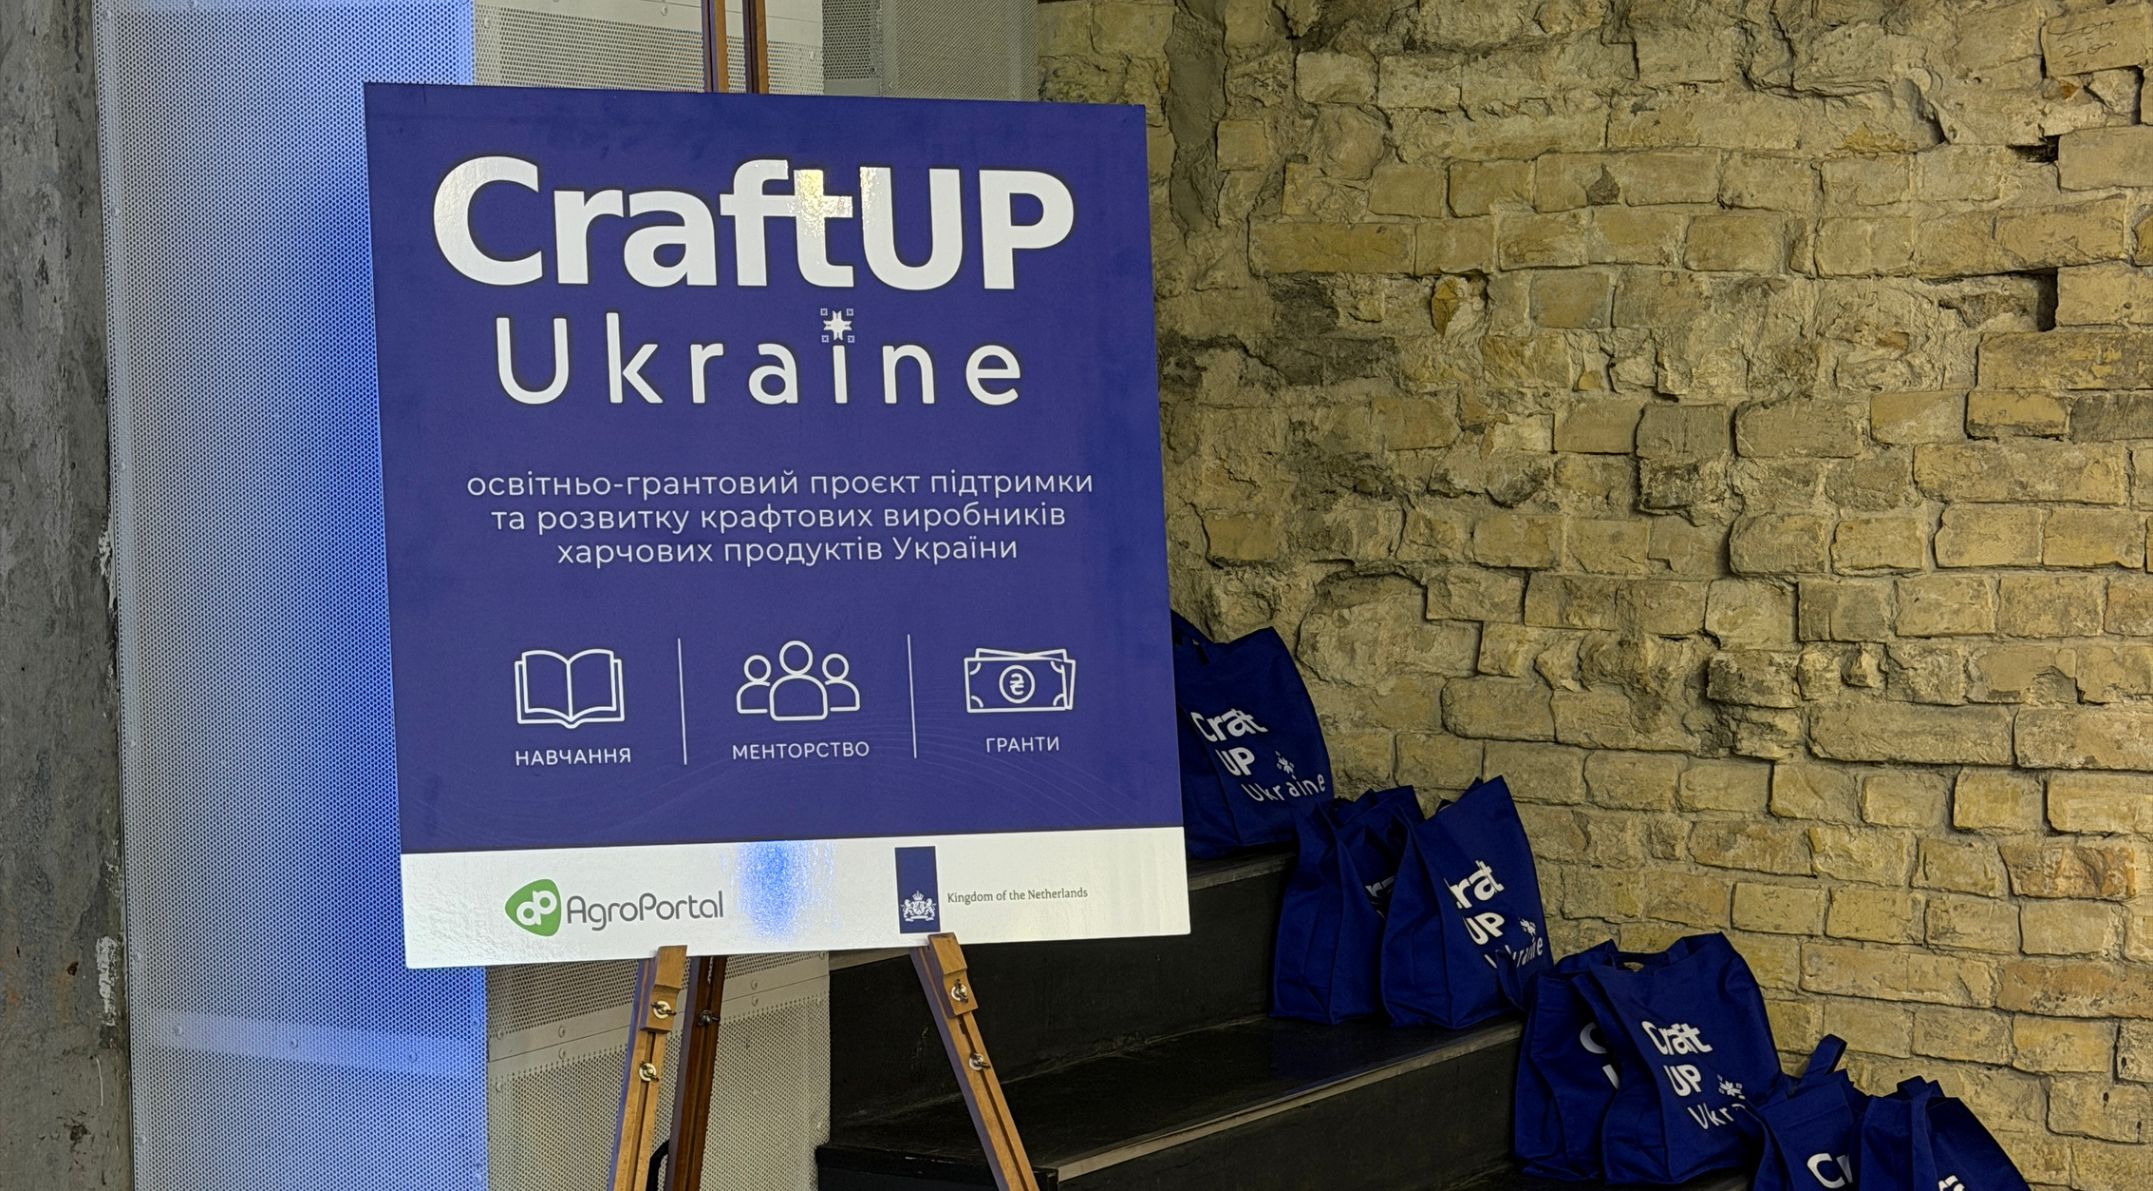
CraftUP Украина. Финалисты защитили бизнес-проекты и получили гранты
- 22 сентября 2026, 12:45 875
 Крупный покупатель украинской пшеницы пошел за зерном во Францию, Болгарию и Румынию
Египет диверсифицирует импорт пшеницы и увеличивает закупки во Франции, Болгарии и Румынии на фоне перебоев с поставками из Украины и россии.
- 21 сентября 2026, 18:00 1942
 На Херсонщине собрали в три раза меньше арбузов, чем планировали
Сельхозпроизводители Херсонской области получили наибольшие убытки в этом году на выращивании арбузов и дынь.
- 18 сентября 2026, 19:00 884
 В Бразилии прогнозируют рекордный урожай сои и кукурузы
Общее производство сельхозкультур в Бразилии в 2025/26 МГ, по прогнозу Национальной компании снабжения (Conab), составит 361,7 млн т, что на 2,6% больше, чем в предыдущем сезоне.
- 18 сентября 2026, 17:25 1474
 A’SPIK Group начала посев озимой пшеницы
В ООО «Фармгейт Украина», входящем в A’SPIK GROUP, начали посев озимой пшеницы. В этом году хозяйство планирует засеять около 600 га.
- 18 сентября 2026, 07:11 4515
 Черное море в огне, Дунай мелеет: идеальный шторм для зернового экспорта Украины и Молдовы
Сезон 2026/27 показал, что для украинского зернового экспорта главным ограничением все чаще становится не цена товара, а способность физически, безопасно и своевременно доставить его покупателю. Большая Одесса остается незаменимой для крупных судовых партий, но работает под постоянным военным риском. Дунай, с 2022 года ставший страховым маршрутом, имеет собственные физические и операционные ограничения. В результате рынок одновременно сталкивается с более дорогим фрахтом, очередями на Сулинском канале, нехваткой предсказуемости, более дорогим оборотным капиталом и необходимостью постоянно держать резервный маршрут.
- 17 сентября 2026, 16:05 649
 Аграрии Львовщины расширят площади под озимыми
Сельхозпредприятия и фермерские хозяйства Львовской области в этом году планируют посеять 162,1 тыс. га озимых культур — на 9,1 тыс. га больше, чем в прошлом году.
- 16 сентября 2026, 14:25 1527
 Ученый назвал три фактора, определяющих экономику поля
Все призывы к улучшению технологии выращивания, сохранению плодородия почвы и другие не будут приняты производственниками, если они не приносят прибыли.
- 15 сентября 2026, 14:22 882
 USDA прогнозирует рекордное производство масличных в 2026/27 МГ
Министерство сельского хозяйства США (USDA) в сентябрьском отчете повысило прогноз мирового производства масличных культур в 2026/27 МГ на 2,44 млн т — до рекордных 723,46 млн т. Это на 22,42 млн т больше, чем в прошлом сезоне.
- 25 мая 2020, 07:27 3023
 Аграрный лайфхак // Сверхурожайные результаты озимых культур Semelita вопреки «погодным качелям»Нынешние климатические условия были не очень благоприятными для озимых культур. Невысокий запас продуктивной влаги привел к критической ситуации, особенно в южных областях Украины.
- 12 февраля 2018, 07:00 22152
 Как изменились посевы на украинских полях за 10 лет?За последние 10 лет украинское сельское хозяйство значительно изменилось. Повлияло не столько изменение климата, сколько сам подход к ведению аграрного производства.