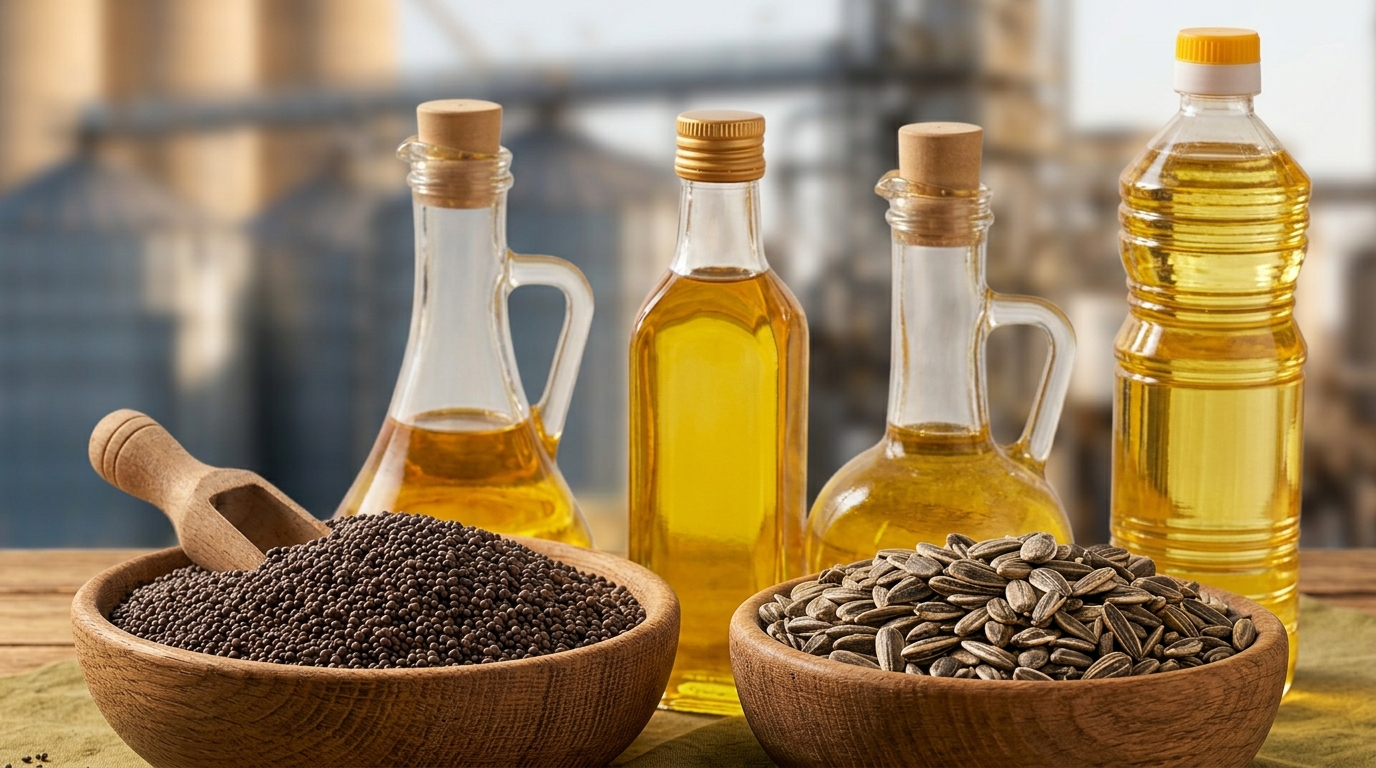
Цены на рапс растут, соя — дешевеет

Об этом сообщается в обзоре, опубликованном Аграрным союзом Украины.
Так, на условиях поставки EXW-элеватор цены на рапс прибавили 400 грн/т, на СРТ-порт выросли на 600 грн/т. Рост внутренних цен произошел в основном за счет роста цен на экспортном рынке.
Как отмечается, на французской бирже MATIF августовский фьючерс просел на 1,25 €/т, по-большинству за счет рынка сои.

Вместе с тем, за прошедшую неделю цены на рынке сои ожидаемо продолжили снижаться.
«Так, на условиях поставки EXW-элеватор цены просели на 200 грн/т, на СРТ-завод на 100-200 грн/т на условиях FOB (порты Черного моря) изменений не произошло», — говорится в сообщении.
На снижение цен, как считают эксперты, влияет приближение нового урожая, постепенное сокращение спроса, укрепление гривни.
В то же время, на Чикагской товарной бирже (СВОТ) соевый фьючерс с поставкой в июле снизился на 5,1 $/т.

На следующей неделе ожидается сохранение сегодняшней тенденции на рынка сои, то есть будет преобладать понижательная тенденция.
Цены на пшеницу, ячмень, подсолнечник и кукурузу остались без изменений.
 30 октября 2026, 07:20187
От Diia.City до современного агропроизводства: технологические вызовы на TECHNOVATION
 28 октября 2026, 07:20318
Гастровечер во Львове: от местных продуктов до высокой кухни
 26 октября 2026, 07:20766
В Николаевской области развивают виноградник по принципам регенеративного земледелия
- 09 октября 2026, 12:00 2150
 Заводы готовы повышать закупочные цены на сою
В Украине в условиях блокады морского экспорта соя остается наименее проблемной культурой для реализации.
- 06 октября 2026, 16:52 950Украинские МЭЗы прекратили переработку рапса и переходят на подсолнечник
Маслоэкстракционные заводы (МЭЗ) в Украине практически прекратили переработку рапса и активно переходят на подсолнечник.
- 01 октября 2026, 13:20 974
 Спрос в Европе определяет цены на украинский рапс: чего ожидать до конца года
Украинский рынок рапса остается активным благодаря стабильному спросу со стороны Европы. В то же время в ближайшие недели цены могут снизиться из-за коррекции на европейском рынке.
- 08 сентября 2026, 15:25 6095
 Подсолнечник впервые за два года стал дешевле рапса
Активное поступление физического предложения подсолнечника нового урожая происходило на украинском рынке на прошлой неделе.
- 04 сентября 2026, 18:00 1408
 Сезон сои в Украине стартует с более низких цен
В Украине с началом сезона-2026/27 сформировались стартовые цены спроса на сою нового урожая, которые значительно ниже аналогичных показателей за предыдущие два года.
- 03 сентября 2026, 17:25 1479
 Цены на сою в Украине могут вырасти до 20 тыс. грн/т
Спрос на сою в Украине сейчас превышает активность продавцов, что поддерживает цены на масличную. На западной границе котировки уже начали расти.
- 28 августа 2026, 12:45 1236
 Цены на рапс в Украине могут вырасти в сентябре
Уборочная кампания рапса в Украине фактически завершена: аграрии намолотили около 3,7–3,8 млн т с 99% площадей. Это лучший результат с 2022 года. В то же время на внутреннем рынке спрос на рапс начинает превышать предложение.
- 04 августа 2026, 12:00 993
 Из-за ограниченных возможностей отгрузки экспортеры не спешат закупать рапс
На украинском рынке рапса снижение цен продолжалось на прошлой неделе, однако его интенсивность снизилась, и некоторые участники рынка отмечали определенную стабилизацию цен.
- 27 мая 2026, 12:02 1302
 Приближается подходящее время для продажи запасов сои
Цены на сою в Украине могут вырасти в ближайшие недели. Это связано с дефицитом сырья на заводах и ростом стоимости соевого шрота.
- 14 апреля 2026, 17:25 926
 Асимметрия на рынке масличных: шрот пользуется большим спросом, чем масло
На рынке масличных культур сохраняется дисбаланс: спрос на продукты переработки, прежде всего шроты, остается устойчивым, тогда как сегмент масел демонстрирует более слабую динамику.