
Мировому рынку сахара прогнозируют два дефицитных года

Такой прогноз дают аналитики агентства F.O. Licht, сообщает «Укрцукор».
Азия останется крупнейшим производителем сахара в мире. Производство сахара в 2024/25 г. здесь, по прогнозам, может возрасти до 83,7 млн т с 78,0 млн т в 2018/19 г. Ожидается, что Индия и Таиланд останутся основными производителями сахара в регионе.
Производство сахара в Южной Америке, согласно оценкам, достигнет 44,1 млн т в 2024/25 году, что примерно на 8,6 млн т больше, чем в 2018/19 году. Предполагается, что Бразилия останется главной движущей силой в регионе.
Производство сахара в Северной и Центральной Америке, по оценкам, вряд ли изменится с 25,3 млн т в 2024/25 г., так как ожидается, что большинство стран увеличат свое производство незначительно. Крупнейшим производителем являются США, за которыми следуют Мексика и Гватемала.
Африка, по прогнозу F.O. Licht, произведет в 2024/25 г. 14,1 млн т по сравнению с 12,5 млн т в 2018/19 г. Дополнительные мощности по переработке и увеличению посевных площадей приведут к увеличению объемов производства.
Мировой рынок сахара переходит в фазу дефицита, что должно обеспечить более благоприятные условия для производителей. Ожидается, что после достижения рынком равновесия в 2021/22 г. баланс снова станет профицитным.
В 2024/25 г. мировое производство сахара может составить около 200 млн т, рост по сравнению с 184 млн т, в 2018/19 г, а потребление также вырастет до 200 млн т по сравнению с 185 млн в 2018/19 году.
В своем прогнозе аналитики F.O. Licht исходили из сокращения скорости роста потребления в мире со средне-пятилетнего значения 1,6% до 1,2% в силу таких факторов, как массовое введение странами налога на сахар, изменение рецептур производителей кондитерских и сахаросодержащих изделий, опасения по поводу вероятного влияния сахара на здоровье.
 02 октября 2026, 07:20643
Изменение торговых потоков: какие возможности есть у украинского производителя
 30 сентября 2026, 07:20539
Органический сектор демонстрирует устойчивость и остается в топ-5 поставщиков продукции в ЕС
 28 сентября 2026, 07:201213
В Глухове обустроили 3-гектарный яблоневый сад с 13 сортами
- 05 октября 2026, 05:48 108
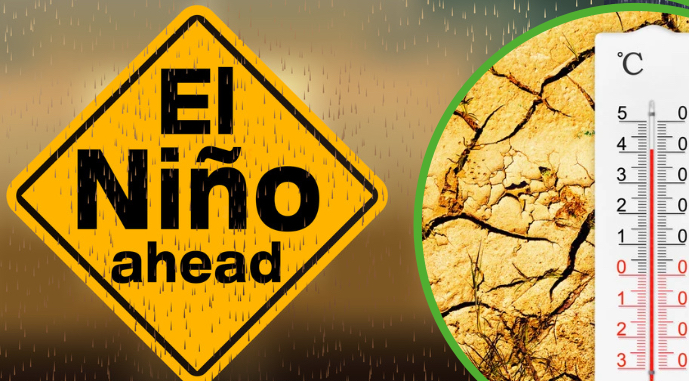 Продолжение Эль-Ниньо и в 2027 году: к чему аграриям готовиться уже сейчас
Ель-Ниньо в 2026/27 года уже сформировался и продолжает усиливаться. По оценкам Всемирной метеорологической организации по состоянию на начало сентября, максимума явление может достичь в ноябре – декабре и сохраниться до февраля 2027 года.
- 04 октября 2026, 08:40 798
 Эль-Ниньо грозит мировому рынку сахара дефицитом и ростом цен
Погодные аномалии, связанные с Эль-Ниньо, ухудшают перспективы производства сахара в ключевых странах-производителях. После ожидаемого избытка рынок может перейти к дефициту в новом сезоне, а фьючерсы на сахар-сырец с июля выросли более чем на 25%.
- 03 октября 2026, 08:00 1259
 В Минагрополитики озвучили, насколько уменьшатся посевы озимых культур
Текущая ситуация с затруднениями в логистике из-за блокады черноморских портов не оказала существенного влияния на осеннюю посевную кампанию. Однако сокращение посевных площадей под озимыми культурами всё же произойдёт.
- 29 сентября 2026, 19:00 1770
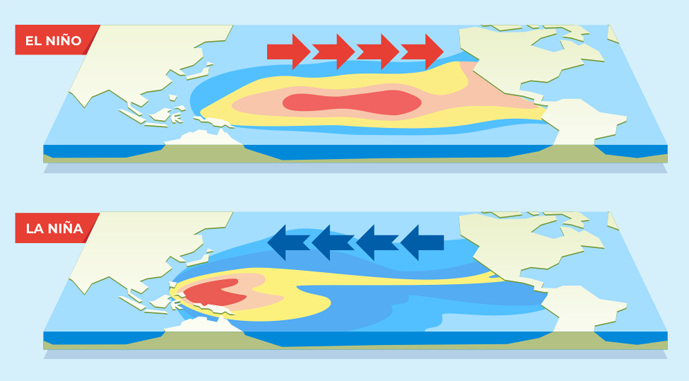 Эль-Ниньо стал сильнейшим за всю историю наблюдений: чего ждать аграрным рынкам
Эль-Ниньо, который формируется в Тихом океане, уже превысил уровни предыдущих подобных явлений и стал сильнейшим за весь период инструментальных наблюдений. Его пик ожидается позднее в этом году.
- 27 сентября 2026, 10:25 3853
 Вслед за Бразилией и Аргентина ожидает рекордный урожай сои и кукурузы
Урожай сои и кукурузы в Аргентине вырастет в сезоне 2026/27, что может привести к установлению нового рекордного уровня общего производства зерна.
- 06 сентября 2026, 08:00 1904
 На мировом рынке сахара избыток сменится дефицитом
Международная организация по сахару (ISO) снизила оценку профицита мирового рынка сахара в 2025/26 маркетинговом году (МГ) до 1,1 млн т против 2,2 млн т в майской оценке. Это уже четвертый пересмотр баланса в сторону снижения в течение сезона.
- 03 сентября 2026, 09:55 808
 Итоги сезона: Украина увеличила экспорт сахара почти до 650 тыс. т
Украина по итогам 2025/26 МГ (завершился 31 августа) экспортировала 646 тыс. т сахара, что на 11% больше, чем в предыдущем сезоне.
- 02 сентября 2026, 10:27 854
 В ЕС прогнозируют увеличение импорта сахара на 70%
Производство сахара в Европейском Союзе в 2026/27 МГ составит 13,4 млн т, что на 3,2 млн т меньше, чем в предыдущем сезоне.
- 28 августа 2026, 15:28 1051
 Производство сахара в ЕС упадет до почти 40-летнего минимума
Экстремальная жара и засуха этим летом приведут к снижению урожайности сахарной свеклы у европейских фермеров более чем на 20% по сравнению с прошлым годом.