
Ціни на зерно
- 15 липня 2026, 14:52 2375
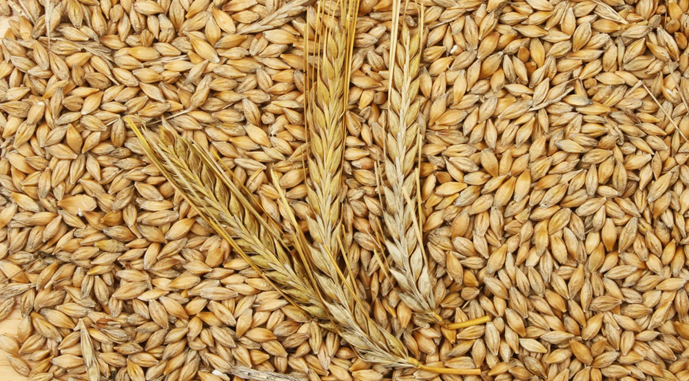 Ціни на ячмінь припинили падіння
Дощова та прохолодна погода цього тижня в Україні уповільнила дозрівання та збирання ячменю в центральних та західних регіонах.
- 09 липня 2026, 12:00 1145
 Активність переробників піднімає ціни на ріпак у Польщі
Закупівельні ціни на ріпак суттєво зросли у Польщі напередодні жнив 2026 року.
- 06 липня 2026, 08:42 5874
 Виробники просять заборонити імпорт російсько-казахстанської гречки
Потрібно захистити український ринок, почати розслідування проти казахстансько-російської гречки, заборонити в’їзд цієї гречки до України, оскільки саме вона дестабілізує ринок.
- 04 липня 2026, 15:25 3489
 На Київщині перспективними є озима пшениця, кукурудза та соняшник
У ФГ «Широкоступ» на Київщині раніше добре заробляли на квасолі, а вже два роки поспіль ціна на цю культуру знижується. Порівняно з бобовими та соєю ціна на квасолю була вдвічі вищою, сьогодні вона не зовсім приваблива.
- 02 липня 2026, 05:48 4575
 Ринок круп’яних культур: найбільше проблем у гречаній галузі
Ще нещодавно Україна була лідером у світі з виробництва гречки, а сьогодні втратила цю позицію. Минулий рік показав мінусовий рекорд за всі роки незалежності — тоді культурою засіяли 57 тис. га. Найкращим для виробників гречки був 2000 рік — площі сягали майже 550 тис. га, з яких зібрали 450 тис. т.
- 30 червня 2026, 13:52 1253
 Торгівля пшеницею та ріпаком в Україні перейшла на новий урожай
Український ринок пшениці та ріпаку уже фактично перейшов до нового маркетингового сезону.
- 29 червня 2026, 08:46 1229
 Фінал сезону без премії: чому українська кукурудза не принесла очікуваних прибутків
Експортний попит на українську кукурудзу залишається слабким, хоча учасники ринку очікували його активізації в період дії безмитної квоти на постачання до Туреччини, яка діє до 31 липня.
- 24 червня 2026, 17:22 1103
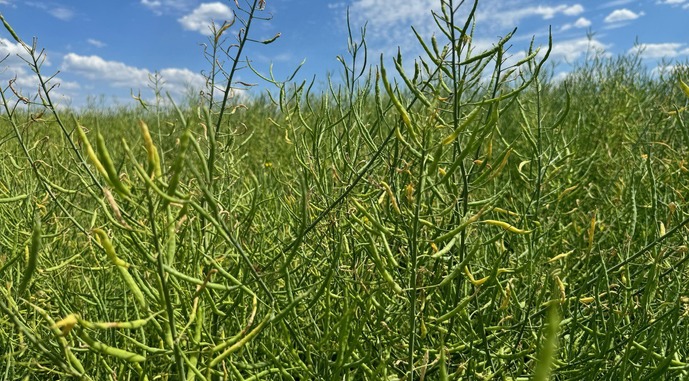 Ціни на ріпак відновили зростання через погодні ризики
Український ринок ріпаку після різкого падіння форвардних цін отримав наприкінці червня певну підтримку завдяки відновленню котирувань на біржі Euronext у Парижі.
- 22 червня 2026, 12:46 2936
 Ціни на продовольчу пшеницю старого та нового врожаю зрівнялися
Україна за першу половину червня експортувала 668 тис. т пшениці. Основними покупцями стали Алжир, Індонезія, Ємен та країни Близького Сходу.
- 20 червня 2026, 12:00 1008
 Форвардні ціни на ріпак в Україні падають
Форвардні ціни на ріпак в Україні з останній тиждень знизилися на 25–30 $/т.
- 18 червня 2026, 14:28 1880
 Ячмінь дешевшає перед жнивами, однак попит Китаю утримає ціни
Очікування високого врожаю ячменю найближчими тижнями тиснутиме на закупівельні ціни, проте уже на початку липня ситуація може змінитися через обмежену пропозицію зерна й активний експортний попит з боку Китаю.
- 05 червня 2026, 13:54 1264
 ФАО: Світові ціни на продовольство стабільні
Базовий показник світових цін на продовольчі товари у травні залишався стабільним, оскільки зниження котирувань рослинних олій компенсувало зростання цін на зернові та цукор.
- 04 червня 2026, 07:01 3712
 Зерновий ринок: вісім чинників, які впливатимуть на ціни на зерно до 2030 року
Ринок пшениці та кукурудзи входить у найбільш турбулентний період за останні тридцять років. Попередні кризи — світова продовольча криза 2007–2008 рр., перебої у постачанні 2010 р., посуха в США 2012 р. — були переважно однофакторними: шок урожаю, стрибок нафти або короткострокова фінансова паніка. Сьогодні на світовий зерновий ринок одночасно тиснуть щонайменше вісім структурних факторів.
- 26 травня 2026, 13:23 1740
 Ціни на ріпак нового врожаю зростають
Ціни попиту на ріпак нового врожаю на експортному ринку України минулого тижня сягнули рівнів 590-600 $/т як на умовах СРТ-порт, так і на умовах DAP-західний кордон.
- 22 травня 2026, 11:11 1646
 Попит переробників підтримує ціни на соняшник
Ціни на соняшник в Україні після незначного зниження минулого тижня з понеділка відновили зростання, хоча вартість соняшникової олії в цілому майже не змінилася.
- 15 травня 2026, 19:00 1444
 Відсутність домовленостей між США та Китаєм штовхає униз ціни на зерно
Зустріч президента США Дональда Трампа та голови КНР Сі Цзіньпіна в Пекіні завершилася без суттєвих результатів для американських фермерів, які очікували нових домовленостей щодо постачань аграрної продукції до Китаю.
- 08 травня 2026, 13:48 1682
 ФАО: Через війну в Ірані продовольство дорожчає третій місяць поспіль
Світові ціни на продовольчі товари зростали у квітні третій місяць поспіль на тлі подорожчання енергоносіїв та збоїв, спричинених конфліктом на Близькому Сході.
- 08 травня 2026, 08:42 2318Крихкий баланс на ринку кукурудзи: загроза дефіциту змушує покупців формувати запаси
Український ринок кукурудзи пожвавлюється на тлі відновлення закупівель країнами Євросоюзу, які шукають стабільні обсяги. Водночас на світовому ринку обмежені запаси та зменшення посівних площ у провідних виробників формують потенційний дефіцит.
- 29 квітня 2026, 05:59 8040
 Ефект доміно: як криза на Близькому Сході позначиться на світовому зерновому ринку
Під час прогнозування вартості збіжжя зараз враховують не лише погоду, баланс попиту та пропозиції, а й геополітичну ситуацію. Воєнний конфлікт на Близькому Сході та загроза блокування Ормузької протоки можуть мати довготривалі наслідки для світового зернового ринку.
- 24 квітня 2026, 14:52 1103
 Попит і погодні ризики піднімають ціни на українську пшеницю
Український ринок пшениці починає оживати після періоду затишшя. Попит поступово відновлюється через зростання ризиків на світовому ринку.