
Турция сократит закупки украинской кукурузы
Эксперты рассказали, когда выгодно продавать украинскую кукурузу
18 сентября 2025, 08:38 2470

Экспорт украинской кукурузы в сентябре почти не рос, а основная активность на рынке ожидается в октябре – декабре.
Об этом сообщают в аналитическом департаменте сельскохозяйственного кооператива ПУСК, созданного в рамках ВАР.
«Низкая активность в сентябре объясняется сразу несколькими факторами. Во-первых, уборка урожая началась только на юге, где кукурузы традиционно немного. Основные площади расположены в центре и на севере страны, и массовый сбор там стартует ориентировочно 10–15 октября. Во-вторых, даже «сухая» кукуруза на севере и в центре имеет влажность 16–18%, что требует доработки перед отгрузкой в порты. Это означает, что зерно физически сможет попасть на терминалы не раньше второй половины октября», — объясняют аналитики.
Первые партии, которые собирают на юге, не могут существенно повлиять на рынок, поэтому предложение остается ограниченным. Между тем, трейдеры уже законтрактовали значительные объемы на экспорт, но не успели выкупить зерно у производителей. Это создает предпосылки к росту цен.
«На украинском рынке уже наблюдается повышение котировок. По состоянию на конец сентября условные цены держатся в диапазоне 200-207 $/т на базисе СРТ-порт. За быструю поставку в октябре – ноябре можно получить до 209 $/т. Если темпы сбора будут низкими, а предложение ограниченным, цены могут вырасти до 210–212 $/т в ближайшие недели и даже до 230 $/т до конца октября», — прогнозируют в ПУСК.
В ноябре – декабре ситуация может измениться. США готовятся к рекордному урожаю кукурузы, что увеличит глобальное предложение и повлияет на мировые цены. Основными направлениями экспорта украинского зерна будут оставаться ЕС, Турция и Египет, однако конкуренция на этих рынках будет расти.
«Октябрь может стать месяцем выгодных спотовых соглашений, тогда как конец года, вероятно, принесет коррекцию цен под влиянием глобального предложения», — резюмируют аналитики.

 21 сентября 2026, 07:20193
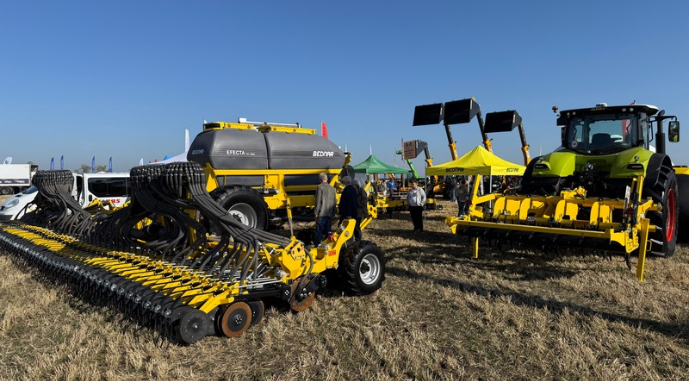
BEDNAR показала технику для основных полевых операций
 18 сентября 2026, 07:20694
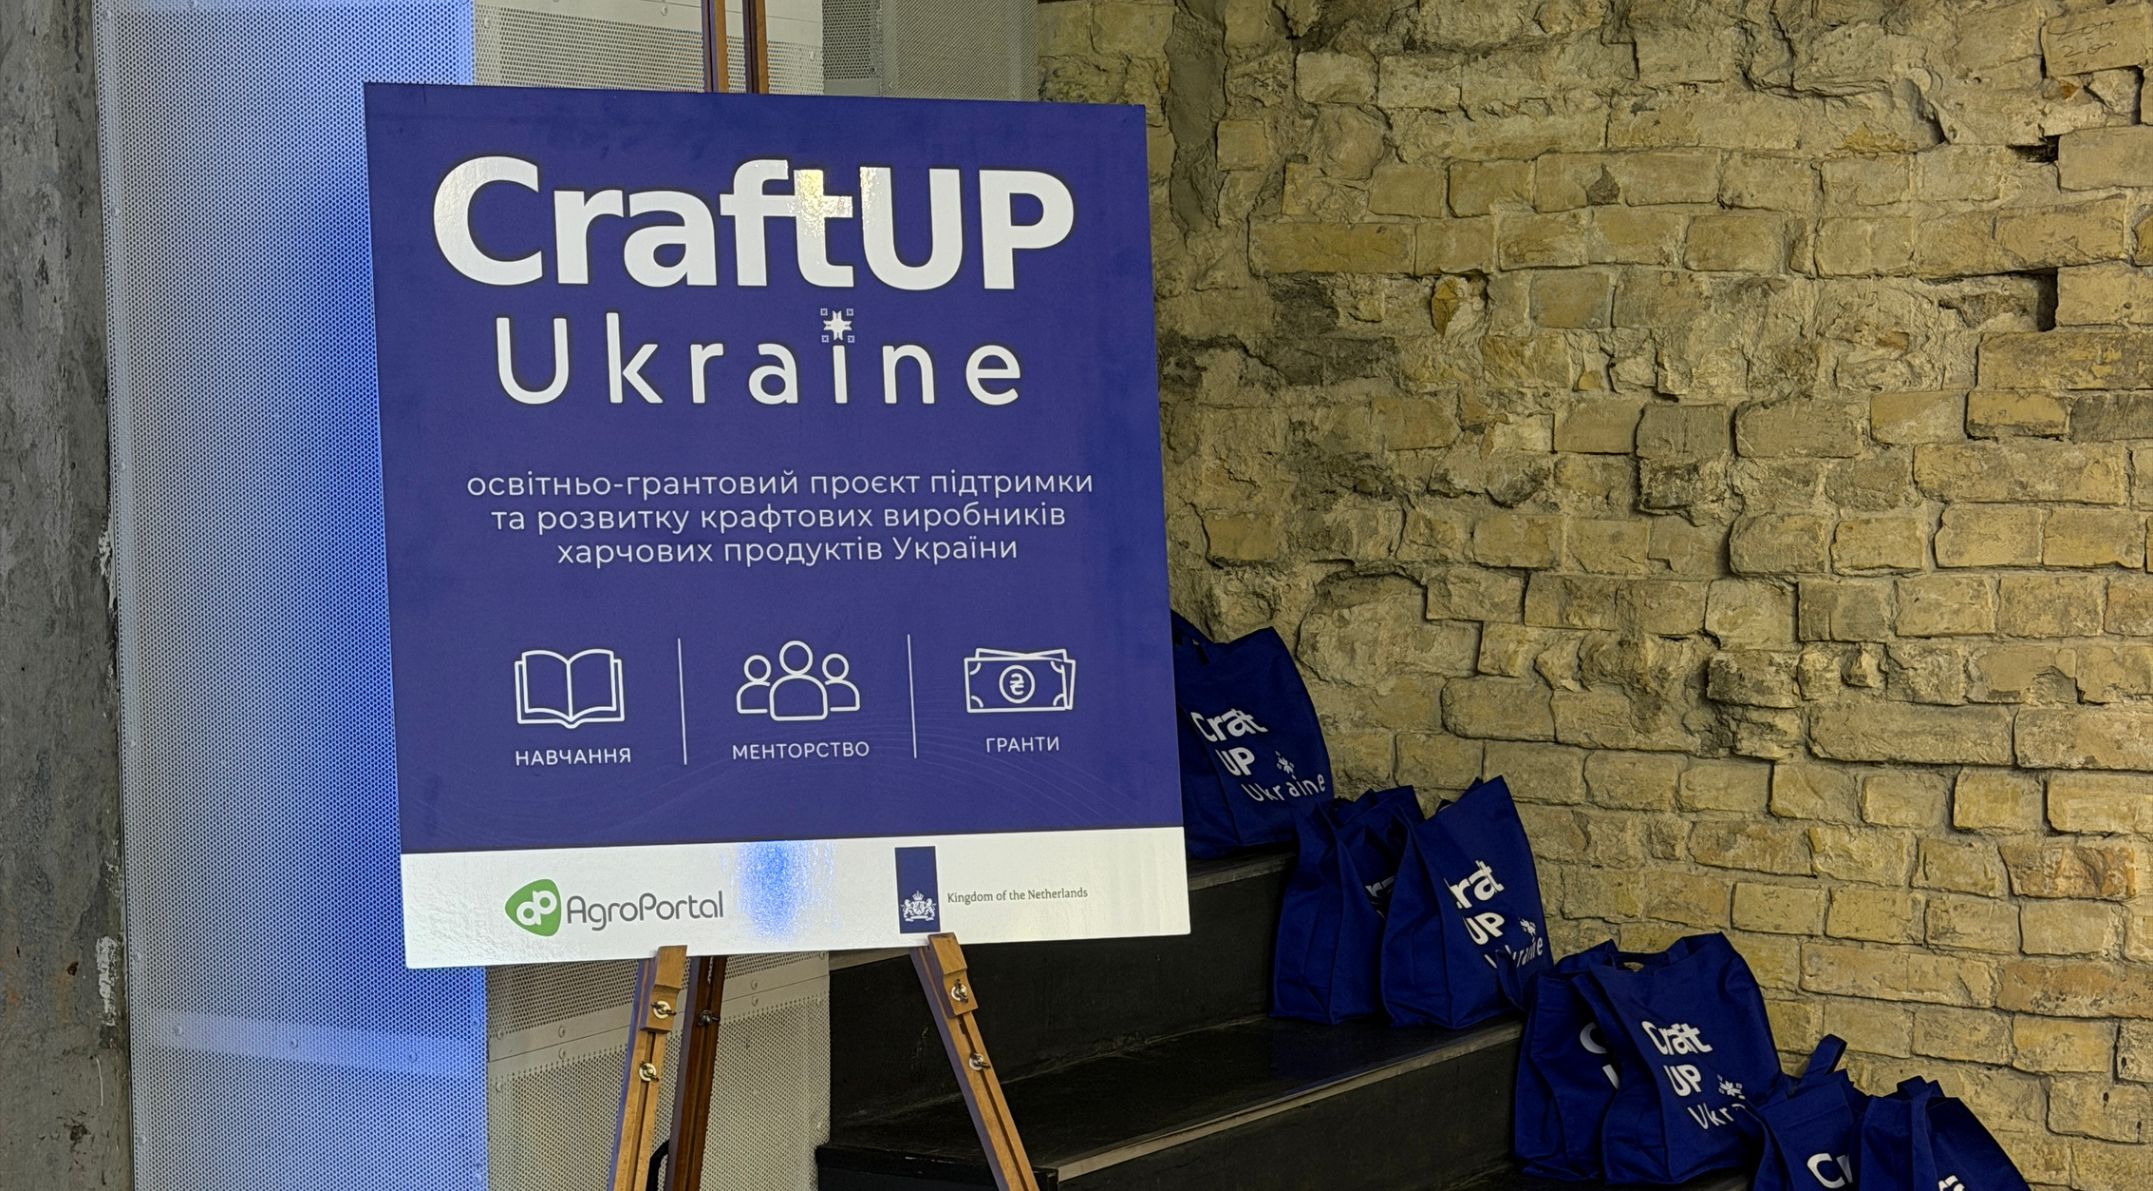
CraftUP Украина. Финалисты защитили бизнес-проекты и получили гранты
 16 сентября 2026, 07:202126
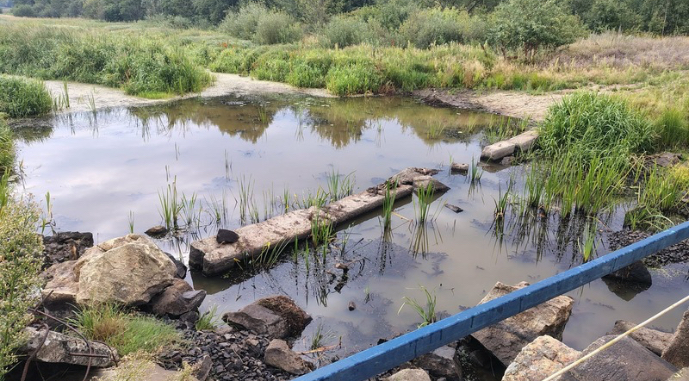
На Житомирщине из-за засухи обмелела река, которую используют для орошения полей
- 21 сентября 2026, 19:00 470
 Латвия поднимает тарифы на железнодорожный транзит российского зерна
Сейм Латвии на прошлой неделе поддержал предложение правительства о повышении платы для транзита российского зерна.
- 21 сентября 2026, 18:00 574
 На Херсонщине собрали в три раза меньше арбузов, чем планировали
Сельхозпроизводители Херсонской области получили наибольшие убытки в этом году на выращивании арбузов и дынь.
- 21 сентября 2026, 08:44 531
 Аграрии просят уменьшить проверки во время войны
Сельхозпроизводители Украины ожидают прекращения проверок бизнеса во время войны.
- 19 сентября 2026, 09:28 2355
 Украинская пшеница в октябре столкнется с конкуренцией на логистику
Украинская пшеница активно экспортируется через румынский порт Констанца, однако в октябре темпы поставок могут замедлиться из-за выхода на рынок больших объемов кукурузы и конкуренции культур за транспортные мощности.
- 19 сентября 2026, 08:00 2015
 Доля переработки сои в Украине вырастет до 70%
Производство сои в Украине в 2026 году составит 3,8 млн т, из которых на переработку пойдет 2,8 млн т. Экспорт составит 1 млн т.
- 18 сентября 2026, 19:00 830
 В Бразилии прогнозируют рекордный урожай сои и кукурузы
Общее производство сельхозкультур в Бразилии в 2025/26 МГ, по прогнозу Национальной компании снабжения (Conab), составит 361,7 млн т, что на 2,6% больше, чем в предыдущем сезоне.
- 18 сентября 2026, 07:11 4429
 Черное море в огне, Дунай мелеет: идеальный шторм для зернового экспорта Украины и Молдовы
Сезон 2026/27 показал, что для украинского зернового экспорта главным ограничением все чаще становится не цена товара, а способность физически, безопасно и своевременно доставить его покупателю. Большая Одесса остается незаменимой для крупных судовых партий, но работает под постоянным военным риском. Дунай, с 2022 года ставший страховым маршрутом, имеет собственные физические и операционные ограничения. В результате рынок одновременно сталкивается с более дорогим фрахтом, очередями на Сулинском канале, нехваткой предсказуемости, более дорогим оборотным капиталом и необходимостью постоянно держать резервный маршрут.
- 17 сентября 2026, 17:25 762
 На Буковине прогнозируют более низкую урожайность поздних культур
На Буковине из-за продолжительной жары, засухи и недостаточного количества осадков ожидают несколько более низкую или близкую к прошлогодней урожайность кукурузы, сои, подсолнечника и сахарной свеклы.
- 15 сентября 2026, 08:39 1017
 МИД: Нельзя допустить экспорт российского зерна через порты Балтии
россия пытается нарастить экспорт своего зерна через порты стран Балтии, и этому следует помешать.
- 28 августа 2026, 12:45 930
 Цены на рапс в Украине могут вырасти в сентябре
Уборочная кампания рапса в Украине фактически завершена: аграрии намолотили около 3,7–3,8 млн т с 99% площадей. Это лучший результат с 2022 года. В то же время на внутреннем рынке спрос на рапс начинает превышать предложение.