Війна на Близькому Сході може заблокувати ціни на зерно
Ефект доміно: як криза на Близькому Сході позначиться на світовому зерновому ринку
29 квітня 2026, 05:59 8597
Під час прогнозування вартості збіжжя зараз враховують не лише погоду, баланс попиту та пропозиції, а й геополітичну ситуацію. Воєнний конфлікт на Близькому Сході та загроза блокування Ормузької протоки можуть мати довготривалі наслідки для світового зернового ринку.
Зростання цін і попиту
Регіон Перської затоки відповідає за 20% експортних потоків аміаку та карбаміду, і блокування Ормузької протоки однозначно вплине на врожай 2026-2027 років. Ціни на добрива вже зросли, підвищення цін на нафту негативно позначається на ціні фрахту та страхуванні.
Одним із великих гравців на зерновому ринку є Єгипет, щорічні закупівлі цією країною складають від 28 до 30 млн т. Після початку війни ціни вже зросли на $9-11 /т, розповів президент Mediterranean Star For Trading Co. Ltd (Єгипет) Хешам Соліман під час LinkedIn Live «Перспектива ринку зернових та логістичні ризики».
«Кожен тепер намагається спочатку забезпечити попит у своїй країні, незалежно від цін, тому що ситуація непередбачувана. Саудівська Аравія оголосила тендер на майже 800 тис. т, а також Йорданія та Нігерія продовжують купувати зерно», — пояснює він.
Ціни в Єгипті зростають, є проблеми з постачанням. Попит уже існує.
«Ми починали сезон, наприклад, для пшениці та кукурудзи з $220-230/т, а тепер говоримо про $250-260/т. Моє очікування — $270 по пшениці, а також $265 по кукурудзі через те, що відбувається. Ціни, можливо, повернуться до нормального стану, якщо ця війна зупиниться, але ніхто не може сказати, коли», — додає Хешам Соліман.
У пошуках альтернативних шляхів
Підтримувати логістику стає дедалі важче, продовжила старша репортерка з цін, сільського господарства та продовольства S&P Global Commodity Insights – Platts Вівіан Іроаня.
Так, деякі постачання кукурудзи з України, як і інших товарів, як-от цукру, були перенаправлені до портів Середземного та Червоного морів замість Перської затоки.
Ціни Чорного моря досягли максимумів, аналогічних серпневим, після початку війни Ізраїлю, Ірану та США. Тож головне запитання для ринку: чи відновляться ціни, і чи збережеться попит? Ціни CIF Marmara також досягли максимумів грудня 2023 року, головним чином через зростання фрахту та пального.
«Ціни для України зараз найвищі, якими вони були з початку цього сезону приблизно у вересні – жовтні. Українська кукурудза з початку сезону коливається в діапазоні $220-290/т. Трейдери вказують на дуже сильний тренд зростання на цьому ринку», — пояснює Вівіан Іроаня.
На ринку пшениці інтенсивна глобальна конкуренція, очікуються великі перехідні залишки, і покупці можуть вибрати тактику «почекаємо — побачимо», особливо з огляду на ринкові умови, а також місцевий урожай у інших країнах, зокрема Туреччині.
Залежність від новин
На поточному ринку немає структурного дефіциту, особливо зернових. Проте він не поводиться як комфортний через логістику та війну на Близькому Сході, вважає керуючий директор Vimeksim Сергій Доскач.
«Торговельні потоки більше не оптимізовані, вони реактивні — довші маршрути, раптові сплески торгівлі, тимчасова дислокація між регіонами, де різні ціни та різна пропозиція. І це створює неефективність у прямому ціноутворенні. Для трейдерів це фактично гра, що змінює правила», — розповідає він.
У нових умовах швидкість і гнучкість важливіші за прогнозування. Ринок зараз не торгує фундаментальними показниками, натомість торгує новинами.
«Щоразу, коли є новини, що щось відбувається в Ормузькій протоці, ціни на фрахт негайно реагують. Тож не можна передбачити, наскільки конкурентоспроможною буде ціна в кінцевих пунктах призначення», — пояснює спікер.
Ринок сьогодні керується не лише пропозицією, а й заголовками — чи то геополітичними, чи політичними, і це впливає на продавців, які змінюють свої пропозиції від стриманих до агресивних. Водночас покупці залишаються активними, але також моніторять позиції та поточну ситуацію на ринку.
«Зараз ми на дуже волатильному і дуже прогресивному ринку, і нам потрібно адаптуватися», — додає Сергій Доскач.

Ринок у «розтяжці»
Аналітики торгово-аналітичної компанії Barva Invest також очікують зростання цін, викликаних руйнуванням ланцюгів постачання. Це початок ефекту доміно: ціни на зернові зросли, проте це зростання було «з’їдене» дорогою логістикою та суттєво менш доступним фрахтом.
«Імпортери, основні ринки споживання, і експортери, ринки з надлишковою пропозицією або експортним профіцитом, — вони в «розтяжці». Ринки призначення намагаються «дотягнути» до власного врожаю, якщо ми говоримо про пшеницю», — пояснює операційний партнер Barva Invest Богдан Костецький.
Кукурудза та ріпак в Україні
На українському ринку кукурудзи очікується 3-4 млн т перехідних залишків у наступний сезон. Експортний потенціал цього року — 26,5 млн т кукурудзи. Проте, якщо вдасться реалізувати 23 млн т, це вже буде хороший результат, вважає аналітик.
Форвардні ціни на кукурудзу зараз відповідають середнім значенням минулого сезону — $215 з доставкою в порт. Проте фактичні продажі слабкі, фермери не поспішають контрактуватися, і це стосується всіх культур.
Беручи до уваги індексацію цін на пальне та добрива, вартість виробництва на гектар вже зросла на 20-25%. Тому фермер не ініціює продажі, щоб не отримати збиток.
Значна кількість ріпаку втрачена через вимерзання взимку. Прогнози знизилися з 3,5 млн т до 3,1 млн т. Фермери намагаються ловити сплески ринку, коли нафта, що корелюється з ціною на ріпак, йде далі вгору, близько до $108, $110 (Brent).
«За словами ключових експортерів, форвардні закупівлі зараз у 3-5 разів менші, ніж у цей же час минулого року. Це чітко ілюструє ставлення фермера — притримувати врожай і сподіватися, що цей ланцюг падіння доміно зрештою призведе не лише до компенсації дорожчого фрахту та зростання цін у пункті призначення, а й до отримання прибутковості, на яку розраховували», — пояснює Богдан Костецький.
Для цього агровиробникам потрібно, щоб ціни покращились на десятки доларів за тонну по зерну і, можливо, на $50/т по олійних. Проте цей сценарій може і не реалізуватися.
«Великі виробники кажуть, як би цинічно це не звучало, — краще, щоб криза в Ормузі тривала, оскільки це гарантує, що всі кісточки доміно впадуть швидше. І тоді інфляційний бумеранг повернеться швидше і відобразиться в цінах на сировину», — зазначає фахівець.
Інфляційний бумеранг
Зараз логістика «з’їдає» все, підігріває це в ланцюзі постачання, спричиняючи ефект доміно.
«У нас буде інфляційний бумеранг, що летить. Неминуче. Я б не плекав великої надії, що Ормузька протока відкриється, і сира нафта опуститься до $70 за барель, тоді як зараз близько 100», — додає Богдан Костецький.
І навіть якщо Ормузька протока таки буде вільною, на відновлення підуть місяці. Тому справжній шок для учасників ринків ще попереду. Хоча деякі азійські країни вже починають це відчувати. Ситуація подібна до того, хто моргне першим — імпортер чи експортер, але, найімовірніше, їм доведеться зустрітися десь посередині.
Світлана Цибульська, AgroPortal.ua

 30 жовтня 2026, 07:20160
Від Дія.City до сучасного агровиробництва: технологічні виклики на TECHNOVATION
 28 жовтня 2026, 07:20309
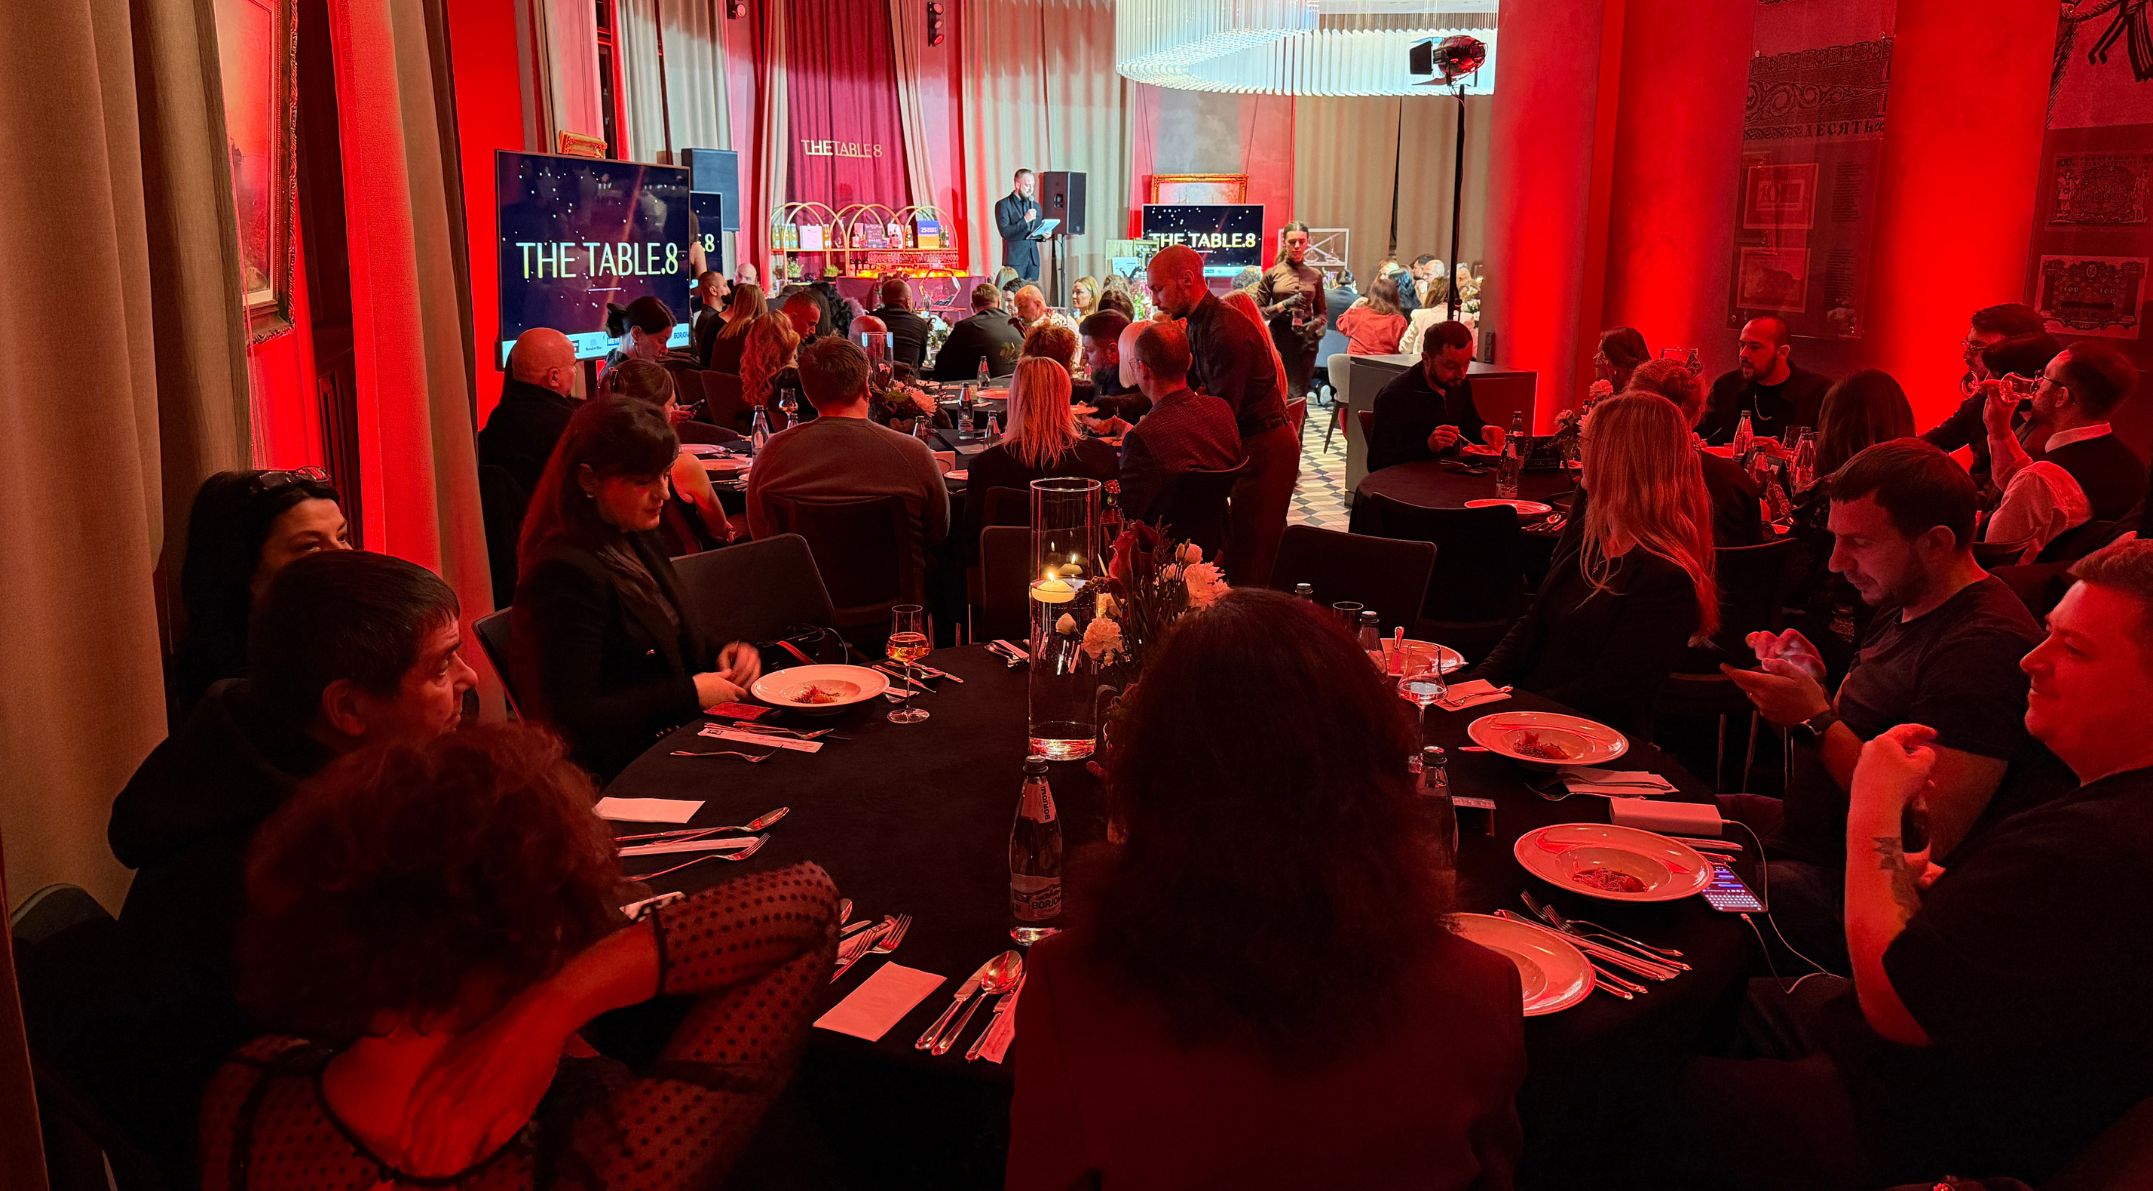
Гастровечір у Львові: від локального продукту до високої кухні
 26 жовтня 2026, 07:20741
На Миколаївщині розвивають виноградник за принципами регенеративного землеробства
- 30 жовтня 2026, 12:45 205
 Кукурудза продовжує дешевшати через логістику та світові тренди
Закупівельні ціни на фуражну кукурудзу продовжують знижуватись поточного тижня в українських портах.
- 30 жовтня 2026, 09:28 670
 Кабмін оновлює правила роботи бізнесу під час повітряної тривоги
Кабінет Міністрів України пропонує оновити порядок роботи підприємств під час жовтого рівня повітряної тривоги, передбачивши додатковий час для облаштування укриттів і диференційовані вимоги до їхньої місткості.
- 30 жовтня 2026, 05:48 7544
 Ціни впали удвічі, збитки — до $500/га: з чим аграрії заходять у сезон-2027
Ціни на основні сільгоспкультури цього сезону просіли. Пшениця, кукурудза та соняшник подешевшали вдвічі. Водночас витрати на виробництво нікуди не зникли. Тож навіть за непоганої врожайності економіка вирощування більшості культур для аграріїв не складається.
- 28 жовтня 2026, 06:04 2496
 Перебудова експортних стратегій: що в першу чергу реалізовують агровиробники
Агроекспорт через порти Великої Одеси зупинено, а альтернативні шляхи роблять логістичний цикл довшим і значно дорожчим, що суттєво впливає на економіку експорту. Тому більшість агрокомпаній перебудовує свої експортні стратегії.
- 26 жовтня 2026, 17:28 640
 Україна експортувала на 3 млн т зерна менше, ніж торік
Обсяг експорту зернових і зернобобових культур з України у 2026/27 МР станом на 26 жовтня складає 6,2 млн т, що на 2,94 млн т, або 32% менше за показник минулого сезону.
- 22 жовтня 2026, 18:00 837
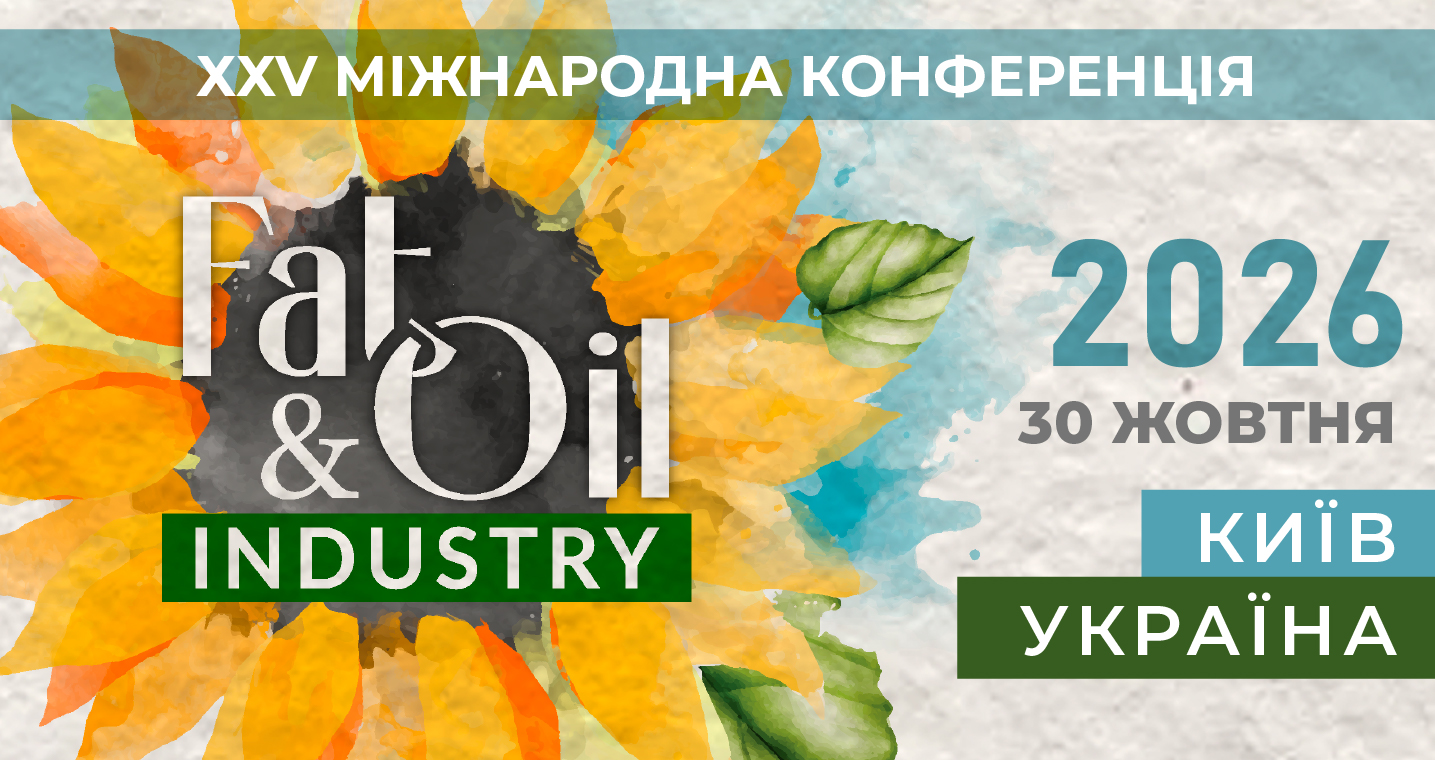 За тиждень відбудеться міжнародна конференція Fat & Oil Industry
30 жовтня в Києві відбудеться ХХV Міжнародна конференція Fat & Oil Industry 2026. Для участі у конференції вже зареєструвалися близько 100 делегатів з понад 10 країн світу, серед яких — провідні учасники олійно-жирової галузі України.
- 05 жовтня 2026, 13:23 1360
 Частка України в імпорті ріпакової олії до ЄС перевищила 75%
Україна на початку сезону скоротила експорт ріпаку до Євросоюзу, але суттєво збільшила постачання ріпакової олії.