
Індія стане найбільшим споживачем рослинних олій наступного року
Чому соняшникова олія втрачає позиції: розбір світового ринку
26 лютого 2025, 05:55 11482

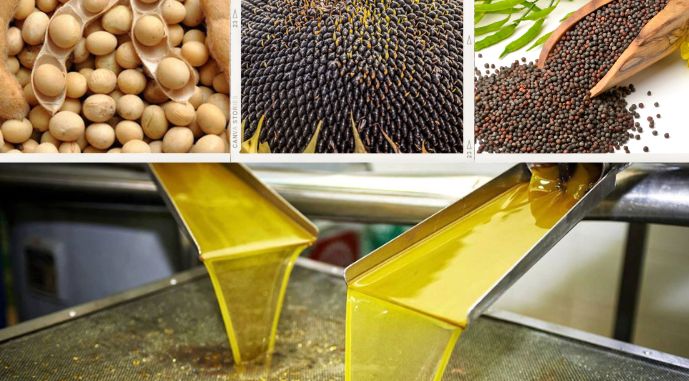
Уже декілька років поспіль на світовому ринку соняшникову олію витісняють ріпакова та соєва, а пальмова зрівнялася з нею в ціні. Водночас Україна втрачає лідерство у виробництві соняшникової олії. Цього сезону в січні був найменший рівень покриття українських заводів соняшником за останні 18-20 років.
Про це розповів партнер компанії Sunstone Brokers Сергій Репецький під час зустрічі Trend & Hedge Club.
Пальмова олія: скорочення запасів і зростання ціни
2024 року виробництво пальмової олії було на 2,45 млн т менше прогнозованого рівня.
«Очікування були великі, але вони не виправдалися, зростання виробництва склало трохи більше 1 млн т. При цьому попит постійно збільшується», — прокоментував Сергій Репецький.
Стійкий тренд кількох років: пальмова олія не є в дисконті до соняшникової, соєвої, ріпакової. Останні кілька тижнів вона тримається в премії 60-90 $/т до соєвої. Аналітик припускає, що ця різниця, ймовірно, буде звужуватися внаслідок подорожчання соєвої олії.
«Імпорт пальмової олії до Індії зменшується, водночас соєвої та соняшникової — зростає. Запаси пальмової олії в Індії та Китаї досить низькі, тому що зимою її виробництво зменшується», — пояснив Сергій Репецький.
На кінець січня пальмова олія у Європі найдорожча, за нею в одну ціну йде соняшникова олія, значно дешевша ріпакова і ще дешевша — соєва. До кінця цього сезону такий паритет між оліями у Європі навряд чи зміниться.
Соя: збільшення виробництва та надлишкові обсяги
По сої спостерігається рекордна пропозиція у світі. Латиноамериканський урожай, за останніми даними USDA, більший на 16 млн т проти минулого сезону, світовий урожай зріс на 24 млн т порівняно з минулим сезоном, до того ж є великі перехідні запаси — 12 млн т. Тому додатковий обсяг сої у світі складає 35 млн т, що в еквіваленті олії буде 6-6,5 млн т. Цей обсяг перекриє усі втрати у виробництві ріпакової, соняшникової олії й навіть пальмової.
«Глобально є ріст споживання, але зростає і виробництво. Вони балансують, можливо, споживання більше, але питання у тому, де саме воно більше», — додав Сергій Репецький.
Прогнозується, що зміни у сфері регулювання UCO та імпортної ріпакової олії на біодизель у США дадуть суттєву підтримку соєвій олії місцевого виробництва та ціні на торговій біржі СВОТ.
Сергій Репецький, партнер компанії Sunstone Brokers
Протягом останніх трьох тижнів соєва олія на Чиказькій товарній біржі виросла. Якщо Трамп остаточно прийме рішення виключити UCO й імпортну ріпакову олію з карбонових кредитів під час виробництва біодизелю в США, то ціна соєвої олії на СВОТ може ще вирости, але це суто американська історія. Ціновий спред між соєвою олією на умовах FOB у США й Аргентині збільшився за останній тиждень до 50 $/т. Це підтверджує, що ціна соєвої олії в США зростає, а ціна аргентинської нижче, і це пов'язано лише з виключенням UCO й імпортної ріпакової олії з карбонових кредитів.
Світова пропозиція соєвої олії буде визначатися споживанням шроту: наскільки високим буде попит на шрот, настільки активно буде перероблятися соя і пропонуватися соєва олія.
«Ціни на шрот будуть під високим тиском протягом 2025 року. При тому, що соєва олія буде найдешевша, її будуть купувати як на біодизель, так і на харчове споживання доволі активно», — зазначив Сергій Репецький.
Соя в Україні цього сезону достатньо активно перероблялася з подальшим експортом соєвої олії та соєвого шроту. Але, на жаль, є проблеми з продажем українського соєвого шроту, підкреслив аналітик: «Його там ніхто не чекав, ще ніколи український соєвий шрот не виходив так масово на експорт через порти. Є величезна конкуренція з аргентинським, бразильським, американським соєвим шротом, і ціни на український дуже низькі».
Ріпакова олія витіснила соняшникову з енергетичного ринку
Світовий баланс попиту-пропозиції (supply-demand) ріпаку цього сезону скоротився на 5,4 млн т. Ріпаку зібрали менше, на ціни вплинули геополітичні фактори, першочергово це конфлікт між Канадою та Китаєм. У цій ситуації дуже багато китайського ріпаку було законтрактовано в Європу. Хоча це ГМ ріпак, але він відповідає критеріям сталого розвитку і добре йшов для виробництва біодизелю. Китайський ріпак був і залишається дешевшим на 35 євро/т порівняно з європейським і українським.
Заява Трампа про те, що імпортна ріпакова олія не буде включатися до карбонових кредитів, сприяла пожвавленню продажів ріпаку з Канади. Тож менший урожай ріпаку в Європі компенсувався імпортом 4,6 млн т ріпаку з Канади, Австралії, України.
Сергій Репецький, партнер компанії Sunstone Brokers
Це один із найрекордніших років з імпорту ріпаку до Європи, і це суттєво обвалило там ціни на ріпак і ріпакову олію: європейська ГМ ріпакова олія почала виштовхувати соняшникову з енергетичного ринку. Спред між соняшниковою і ріпаковою олією збільшився до 110 $/т. Соняшникова олія, яка минулого сезону в обсязі 20% йшла на енергетичні цілі, зараз абсолютно виключена з цього ринку. Не-ГМ ріпакова олія активно витісняє соняшникову з харчового сектору.

Вікно можливостей для українського ріпаку
За загального падіння виробництва й перерозподілу потоків дефіцит ріпаку в Європі абсолютно відсутній. «США закриває попит на ріпак в енергетичному секторі своєю соєвою олією, а в 2025 році, якщо треба буде, вони посіють більше ріпаку. Це надовго глобально може змінити структуру посівів у США і в цілому потоки ріпаку до Європи та Китаю», — продовжив аналітик.
Малий обсяг переробки ріпаку в Україні цього сезону був спричинений низькими цінами на олію в Китаї та високими цінами на ріпак на початку сезону, в липні – серпні, в Європі. Відповідно, ріпак йшов на експорт до Європи.
Сергій Репецький, партнер компанії Sunstone Brokers
Складно сказати, як розвиватиметься ситуація. Допускаю, що 2025 року буде вікно можливостей, коли в КНР «вистрелять» ціни на ріпакову олію, тож контракти на українську ріпакову олію в Китай дадуть можливість вітчизняним підприємствам переробляти більше ріпаку, ніж минулого року.
Новий урожай ріпаку в Україні очікується в обсязі 3,2-3,3 млн т — це менше, ніж минулого сезону. Поки що проторговано дуже мало ріпаку нового врожаю, до 200 тис. т, тоді як минулого року в цей же період було законтрактовано близько 700 тис. т.

Соняшникова олія: Туреччина стала активним переробником
З початку сезону краш-маржа переробника була майже негативною. Отримати хоч якийсь прибуток можна було лише переробляючи соняшник з поля до рафінованої олії в пляшці. На думку аналітика, початок 2025 року нагадує початок 2015-го, коли продажі соняшнику від фермерів були на критично низькому рівні.
«Цього сезону на середину січня був найменший рівень покриття українських заводів соняшником за останні 18-20 років», — додав він.
Не бачачи прибутку, переробники східноєвропейських країн, як-то Молдова, Румунія, Угорщина, Болгарія, воліють продати сировину на експорт до Туреччини і заробити 70 $/т, ніж переробляти й отримати в кращому випадку 10-15 $/т маржі.
Імпортне мито на соняшник у Туреччині складає 0%, квота встановлена до 1 млн т, і цього достатньо. Імпортне мито на соняшникову олію складає 20%, тож турецький переробник має можливість платити хорошу ціну за соняшник, хоча в самій Туреччині ціни на нього почали суттєво знижуватися. Якщо соняшникова олія подорожчала на 15 $/т, то соняшник подешевшав на 8 $/т.
Це свідчить про те, що соняшнику пропонується значно більше, ніж олії. Тому аналітик Sunstone Brokers очікує найближчими днями зниження попиту та сповільнення росту ціни соняшникової олії на турецькому ринку.
Сергій Репецький, партнер компанії Sunstone Brokers
Зараз рафінатори активізувалися, виробляючи пляшки під Рамадан, а далі буде 3-4-тижнева пауза. Загалом на великих ринках, як-от Індія та Туреччина, все відбувається хвилями. То купують тиждень-два великими обсягами, потім пауза на 3-4 тижні.
Розвиток ситуації в росії
Покриття заводів соняшником у росії було значно більшим, ніж в Україні, але після Нового року продажі соняшнику в рф зупинилися. До того ж зросло імпортне мито на соняшникову олію, укріпився курс рубля (зі 103 до 94 рублів за долар).
«Ці фактори сильно вдарили по експортному потенціалу росії. Вони пропонують 1250 $/т на ринку Індії, але індуси таку ціну платити не готові. Ціна на олію в Індії трохи зросла до рівня 1190 $/т. Найближчі два тижні ситуація в росії визначатиме продажі в Індію та Туреччину. Якщо рубль буде укріплюватися, особливо на тлі початку перемовин між США та рф, ціна може суттєво знижуватися, і найближчим часом може не бути жодної пропозиції соняшникової олії з росії», — зазначив аналітик.

Українська олія у світі. Прогнози
У першій половині сезону переробка в Україні була значно менша порівняно з аналогічним періодом минулого року. За браком соняшнику переробляли сою, а у грудні та січні відбулося рекордне падіння переробки соняшнику. Зараз заводи починають працювати. Це створює турбулентність на ринку. Цінові спреди на соняшникову олію в Європі (FOB 6 ports) та Індії (CIF India) коливалися протягом 5 місяців цього сезону від $10 до 100 $/т, а CIF Mersin – CIF India — від $20 до 70 $/т.
Відповідно до прогнозів Sunstone Brokers, обсяг постачань української соняшникової олії до Європи буде меншим на 20-25% порівняно з минулим роком. Основні ринки для цього продукту — Індія, Китай, Туреччина.
«Свою частку на ринку Індії Україна утримає, але вона не буде більше 30%, оскільки росія має масове виробництво і заходить в Індію, адже, за великим рахунком, крім Індії, Китаю, Туреччини, Єгипту, особливо немає куди йти», — вважає Сергій Репецький.
За його словами, конкуренція на індійському ринку буде найважча, і наступні тижні можуть бути важливими для постачань олії в Індію, оскільки вона дешевша за російську. Остання, можливо, пропонуватиметься за 1220 $/т на початку березня. Зараз це 1250 $/т, а індійські імпортери готові платити 1190 $/т.
Світлана Цибульська, AgroPortal.ua

 12 жовтня 2026, 07:20337
Українські виробники шукають нові ринки збуту на Fruit Attraction 2026
 09 жовтня 2026, 07:201120
Потепління змінює карту культур у Європі: у Британії вирощують чай і канталупи
 07 жовтня 2026, 07:201779
Понад 300 сортів винограду вирощує родина медиків на Вінниччині
- 12 жовтня 2026, 16:01 349
 На Agro2Food свою продукцію та рішення представлять понад 250 брендів
Головна В2В-виставка технологій для харчової й агропереробної галузей України Agro2Food щороку об'єднує постачальників харчових технологій з виробниками продуктів харчування та напоїв з усієї країни, щоб знаходити нові можливості для розвитку бізнесу, налагоджувати партнерства та укладати стратегічно важливі угоди.
- 10 жовтня 2026, 14:25 1352
 Глибококоренева соя може допомогти боротися з посухою та накопичувати вуглець
Науковці Інституту біологічних досліджень Салка у США випробовують сою з глибшою кореневою системою, яка може підвищити стійкість рослин до посухи та збільшити накопичення вуглецю в ґрунті.
- 10 жовтня 2026, 06:18 1564
 Три доби віджиму: чому амарантова олія одна з найдорожчих
Крафтовий виробник із Києва «Живодар» виготовляє до 3 т олії на рік. Наразі в асортименті бренду 25 видів олій. На них припадає близько 65% усієї продукції. Ще 20% йде на масло гхі. Решта — горіхові пасти, борошно, соуси та інша продукція.
- 08 жовтня 2026, 06:16 1946
 Місце постачальника порожнім не буде: імпортери шукають альтернативу бобовим із Чорноморського регіону
Серед трьох найбільш поширених у світі бобових культур — сочевиці, нуту та гороху — Україна є помітним гравцем лише на гороховому ринку. Але з експортом агропродукції зараз непросто, хоча йдеться про невеликі обсяги: у 2026/27 маркетинговому році на експорт очікується 600 тис. т українського гороху. Проблема не лише в заблокованих морських шляхах, а й у постійних атаках на інфраструктуру та судна, тому для відновлення логістики у потрібних обсягах знадобиться чимало часу.
- 07 жовтня 2026, 14:25 881
 Бізнес закликає запобігти транзиту російського зерна через Балтію
Європейська Бізнес Асоціація закликала уряд України посилити дипломатичну роботу з країнами Балтії та інституціями ЄС, щоб не допустити збільшення експорту російської агропродукції через порти Балтійського моря.
- 07 жовтня 2026, 08:40 1049
 Україна відправила до країн MENA вдвічі більше пшениці, ніж до ЄС
Україна у вересні 2026 року експортувала 3 млн т агропродукції на $1,6 млрд. Порівняно із серпнем обсяги зросли на 41% у ваговому та на 22% у грошовому вимірі.
- 05 жовтня 2026, 13:23 1013
 Частка України в імпорті ріпакової олії до ЄС перевищила 75%
Україна на початку сезону скоротила експорт ріпаку до Євросоюзу, але суттєво збільшила постачання ріпакової олії.
- 01 вересня 2026, 16:05 1138
 Експорт соняшникової олії скоротився на 42%
Україна за 1–27 серпня експортувала 131,3 тис. т соняшникової олії, що на 42,5% менше, ніж за аналогічний період липня.