
Ціни на зернові залежатимуть від ситуації на фронті
Європейська пшениця за місяць подешевшала на 15%
22 березня 2023, 16:11 2015

Світові ціни на пшеницю знаходяться під тиском значної пропозиції чорноморської пшениці, передусім російської, активізації експорту з рф у березні, продовження дії зернового коридору з України та покращення погоди у США та ЄС.
Як пише GrainTrade, найбільше це впливає на ціни європейської пшениці, які протягом двох тижнів після «ведмежого» звіту WASDE впали на 13%, а за місяць — на 15%. Водночас ф’ючерси на американську пшеницю стабілізувалися після падіння, а яра та тверда озима пшениця за останні 2 тижні навіть додала в ціні.
Експорт пшениці з ЄС за тиждень виріс на 58%, до 329 тис. т, а загалом за 8,5 місяців сезону склав 22,1 млн. т, або 60% від прогнозу USDA. Розуміння того, що експортувати прогнозовані 30 млн т навряд чи вдасться, посилює тиск на котирування європейської пшениці, яка залишається найдорожчою на ринку. Можливо, різке падіння цін посилить попит на європейське зерно.
Пшеничні котирування 21 березня впали:
- на 2,6%, або 6,43 $/т до 251,1 $/т — травневі ф’ючерси на м’яку озиму SRW-пшеницю в Чикаго;
- на 1,1%, або 3,49 $/т до 301,4 $/т — травневі ф’ючерси на тверду озиму HRW-пшеницю в Канзас-Сіті;
- на 0,7%, або 2,11 $/т до 310,8 $/т — травневі ф’ючерси на тверду яру HRS-пшеницю в Міннеаполісі;
- на 0,8%, або 2,5 $/т до 286 $/т — травневі ф’ючерси на чорноморську пшеницю в Чикаго;
- на 1,8%, або 4,5 €/т до 253,5 €/т, або 273 $/т — травневі ф’ючерси на пшеницю на паризькій Euronext.
Рішення про продовження дії зернової угоди не вплинуло на котирування, оскільки Україна майже вичерпала експортний потенціал, відвантаживши 12,3 млн т пшениці з прогнозованих USDA 13,5 млн т.
Закупівельні ціни на пшеницю в Україні залишаються на низькому рівні 200-210 $/т на тлі слабкого експортного попиту та затримки заходів судів до портів.
За оцінками агенції StoneX, рф у березні збільшить порівняно з лютим експорт зерна на 37% — з 3,5 до 4,8 млн т, зокрема пшениці — з 2,9 до 4,2 млн т. За даними Росстату, запаси пшениці на 1 березня складали 17,3 млн т, що в 1,6 раза перевищує торішній показник.
Підтримати світові ціни на пшеницю найближчим часом можуть новини про збір урожаю в Індії та прогнози виробництва для України та рф.
Мінагрополітики України прогнозує зменшення урожаю пшениці у 2023 р. до 16,6 млн т (21 млн т у 2022 р. та 31 млн т у 2021 р.) внаслідок скорочення площ сівби та несприятливої погоди восени.

 23 вересня 2026, 07:20305
LNZ Hub: які схеми захисту дали результат?
 21 вересня 2026, 07:20533
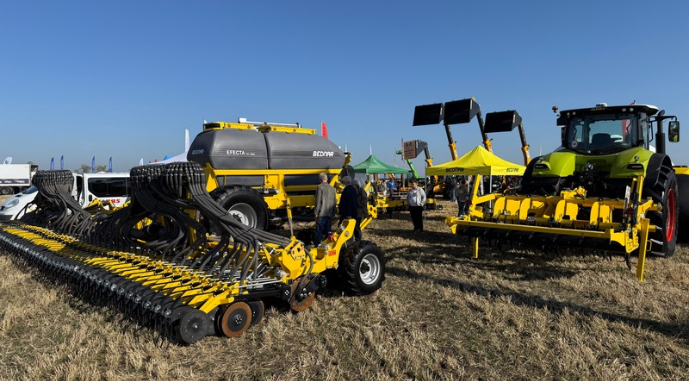
BEDNAR показала техніку для основних польових операцій
 18 вересня 2026, 07:20986
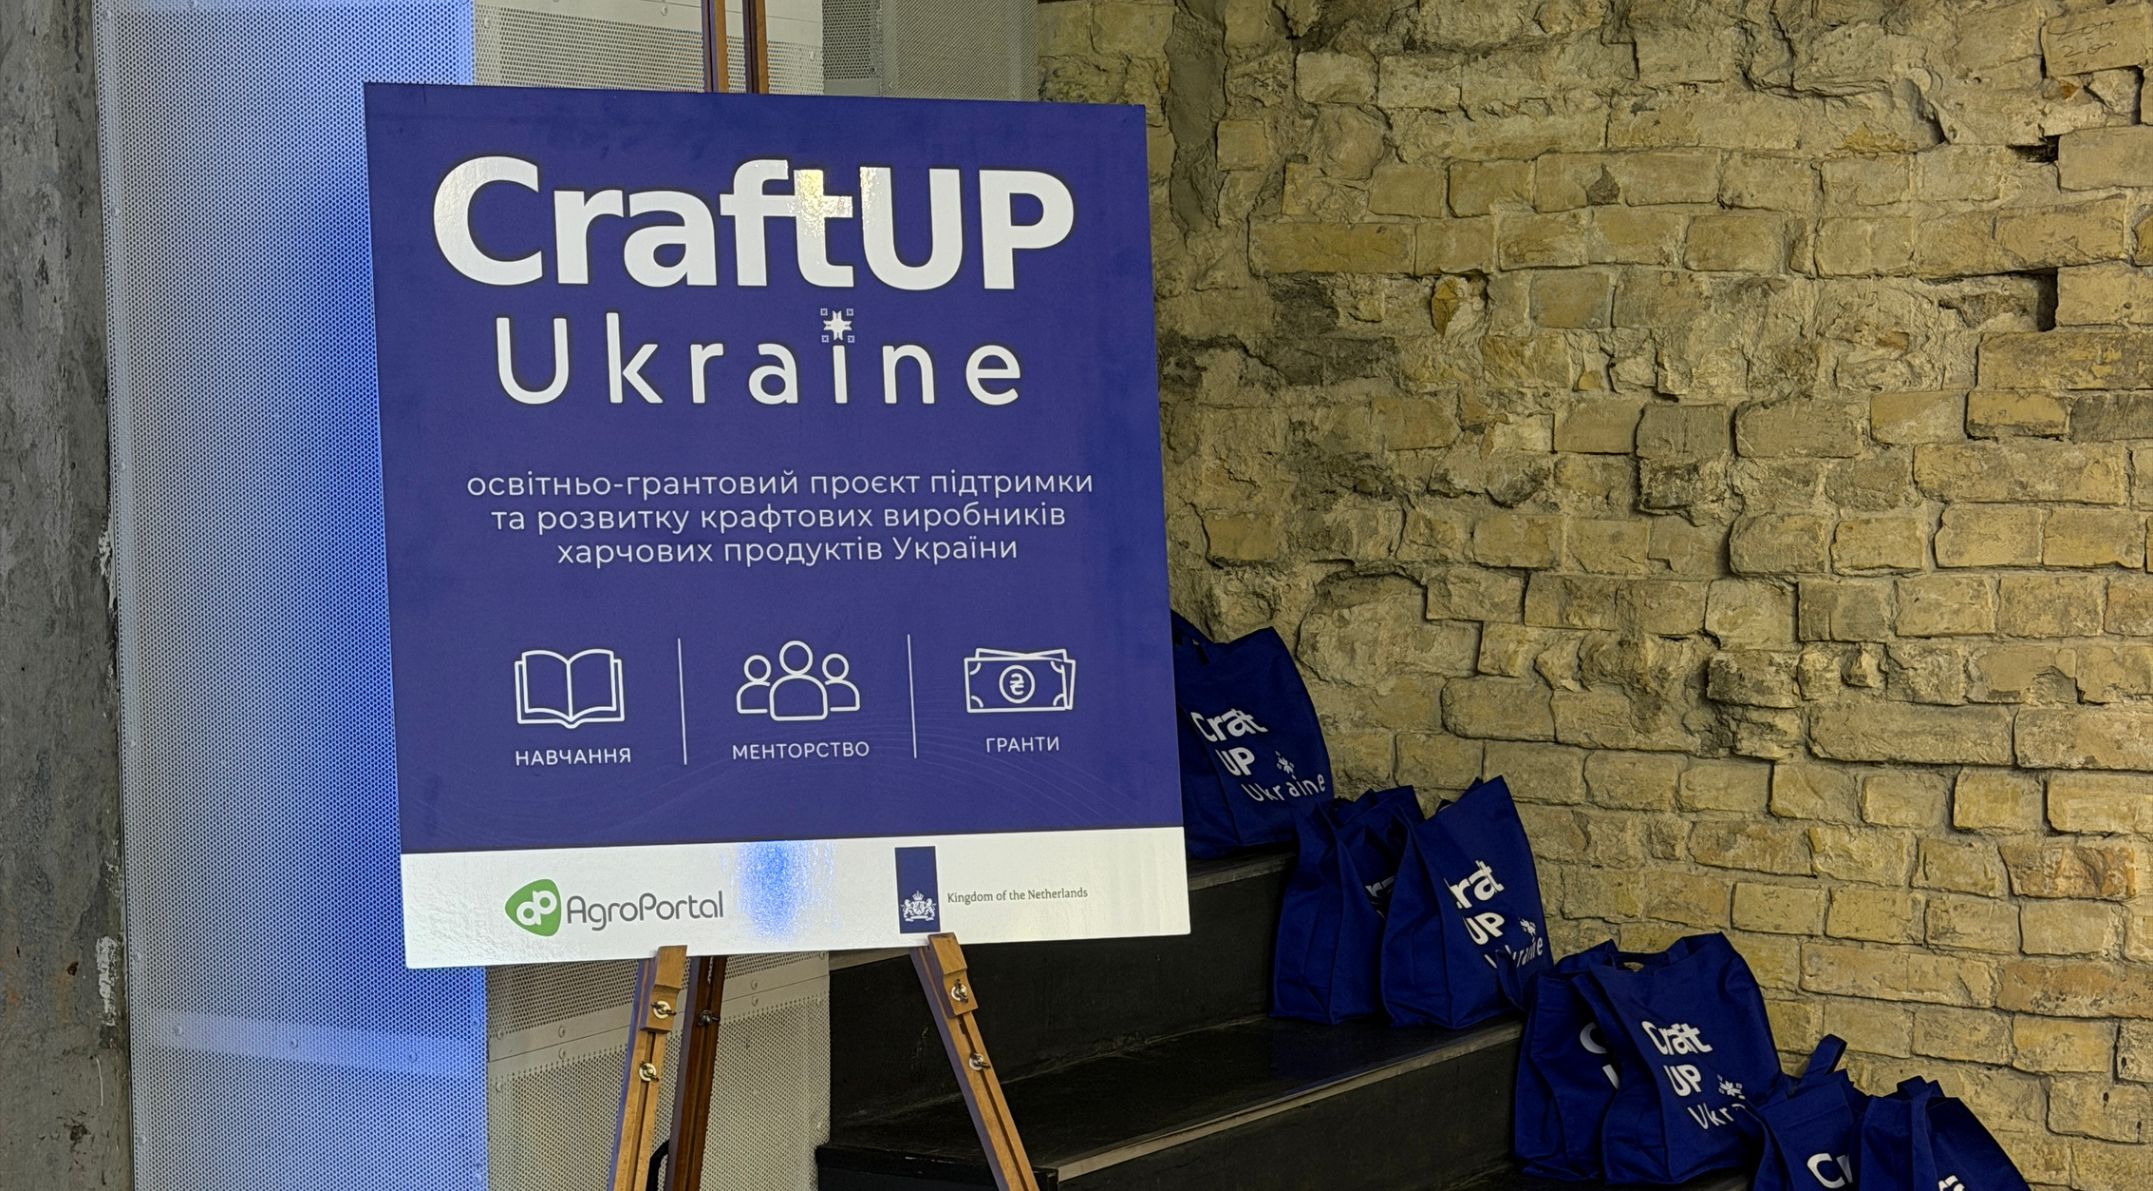
CraftUP Ukraine. Фіналісти захистили бізнес-проєкти та отримали гранти
- 18 вересня 2026, 07:11 4607
 Чорне море у вогні, Дунай міліє: ідеальний шторм для зернового експорту України та Молдови
Сезон 2026/27 показав, що для українського зернового експорту головним обмеженням дедалі частіше стає не ціна товару, а здатність фізично, безпечно і вчасно доставити його покупцеві. Велика Одеса залишається незамінною для великих суднових партій, але працює під постійним воєнним ризиком. Дунай, який із 2022 року став страховим маршрутом, має власні фізичні та операційні обмеження. У результаті ринок одночасно стикається з дорожчим фрахтом, чергами на Сулінському каналі, нестачею передбачуваності, дорожчим оборотним капіталом і необхідністю постійно тримати резервний маршрут.
- 16 вересня 2026, 14:25 1570
 Науковець назвав три фактори, які визначають економіку поля
Усі заклики до поліпшення технології вирощування, збереження родючості ґрунту й інші не будуть прийняті виробничниками, якщо вони не приносять прибутку.
- 15 вересня 2026, 12:44 1243
 Висоцький: Експорт української пшениці нині збитковий
Експортні ціни на українську пшеницю перестали покривати витрати на її вирощування через високу вартість логістики.
- 08 вересня 2026, 15:25 5865
 Соняшник уперше за два роки став дешевшим за ріпак
Активне надходження фізичної пропозиції соняшнику нового врожаю відбувалось на українському ринку минулого тижня.
- 07 вересня 2026, 09:58 1163
 ФАО: Продовольство у світі дорожчає через погодні ризики
Базовий індекс світових цін на продовольчі товари у серпні дещо зріс, оскільки високі погодні ризики викликали занепокоєння щодо перспектив постачання.
- 02 вересня 2026, 12:47 3349
 Нішеві культури стають порятунком для аграріїв в умовах закритих портів
Агрохолдинг «Ландекс Агро» (Харківська обл.) планує у сезоні 2027 року суттєво розширити посіви нішевих культур. Результати поточного сезону підтвердили перспективність напряму.
- 28 серпня 2026, 14:52 1105
 Українська продовольча пшениця в порту Констанца дорожчає
Закупівельні ціни на продовольчу пшеницю українського походження демонструють зростання поточного тижня в порту Констанца (Румунія).
- 20 серпня 2026, 10:31 2840
 Продовольча пшениця в портах Дунаю дорожчає
Закупівельні ціни на продовольчу пшеницю в портах Дунаю поточного тижня зберігають підвищувальний тренд.
- 03 серпня 2026, 19:00 3842
 Туніс запровадив для постачальників зерна заборону на форс-мажор у Чорному морі
Державне зернове агентство Тунісу (ODC) законтрактувало близько 75 тис. т м’якої пшениці.
- 03 серпня 2026, 12:07 1679
 Низькі ціни на пшеницю. Збитки на гектар рахуються на рівні $500
Дніпропетровська область разом з Одеською та Миколаївською — у трійці лідерів країни за зібраним зерном, проте аграрії скаржаться, що ціни на врожай немає.