Елена Коробкова: Банки не оставят рынок земли без внимания
С приходом новой власти в стране активизировались реформы, в т.ч. в банковской сфере, которые принимаются парламентским большинством и довольно быстро. Можете спрогнозировать, как действия властей отразятся на инвестпривлекательности страны в ближайшем будущем? К чему стоит готовиться бизнесу?
Елена Коробкова: Справедливости ради замечу, что ряд важных для инвестиционного климата законов был принят еще «прошлой» властью. Это Закон о возобновлении кредитования и Кодекс о банкротстве, которые «ломают» несколько распространенных схем ухода от возврата кредитов и усиливают защиту прав кредиторов. Это Закон о валюте и валютных операциях, который открыл путь к масштабной валютной либерализации. Это и реформы в системе корпоративного управления.
Однако инвестпривлекательность базируется не только на законах, но и на их действенности. А это уже вопрос работы судебной системы, которая должна обеспечивать справедливую защиту прав инвесторов, и силы государственных институтов, которые должны работать одинаково для всех, без преференций и «ручного управления».
Кроме того, от этих факторов напрямую зависит и финансовая стабильность в Украине, которая также важна для инвесторов.
По вашему мнению, за счет чего аграрный сектор в ближайшем будущем сможет привлекать инвесторов?
Елена Коробкова: В первую очередь — за счет формирования прозрачного и законного рынка сельскохозяйственных земель. Сегодня отсутствие возможности узаконить право собственности на обрабатываемую землю останавливает многих инвесторов. Никто ведь не хочет потерять вложения в системы ирригации, качество земли и прочее, если кто-то без чрезмерных усилий может уговорить нескольких пайщиков разорвать договора аренды — «выбить» их участки в центре поля и заблокировать его обработку.
Вопрос на повестке дня: открытие рынка земли сельхозназначения. Как, по вашему мнению, будет реагировать банковский сектор? Будут ли банки предоставлять кредитование на покупку земель?
Елена Коробкова: Будут. Возможность покупки сельскохозяйственной земли создаст дополнительный спрос на финансовые ресурсы, и банки не оставят его без внимания.
Какие основные риски видит банковский сектор в контексте земельной реформы?
Елена Коробкова: Основной риск — чрезмерные ограничения. Например, правительственный законопроект об обороте сельхозземель предполагает запрет для юридических лиц с иностранными собственниками получать землю в собственность до 2024 года. Если не сделать исключение для банков, то входящие в международные группы банки не смогут брать землю в залог, а это существенно ограничит доступ аграриев к финансированию. Другой пример — обязанность банка продать землю, полученную в результате непогашения кредита, в течение 1 года. Это очень сжатый срок для реализации залога, тем более на несформированном рынке. При срочной продаже цена, как правило, ниже рынка, и банки будут учитывать этот фактор при оценке залога. А чем дешевле залог, тем меньше денег может выдать банк — снова риск недофинансирования для покупателей земли.
Если земля станет предметом залога для аграриев при получении кредитных средств, понадобятся ли банкам отдельные специалисты для оценки стоимости земельного участка?
Елена Коробкова: Банки, кредитующие агросектор, ориентируются в стоимости земли. Не забывайте, что серый рынок существует и сегодня (например, продаются права аренды или доля в уставном фонде компании-землевладельца). Вот только банки не могут работать с таким залогом.
Кроме того, при залоге недвижимости (а земля — это тоже недвижимость) банки обязаны использовать оценку, проведенную сертифицированным специалистом. Этот специалист может быть сотрудником банка или независимым оценщиком. Какой вариант выбрать — каждый банк решает самостоятельно.
Есть ли уже сегодня банки, которые готовы предоставлять кредиты на покупку земель сельхозназначения?
Елена Коробкова: До снятия моратория ни один банк не сможет системно выдавать кредиты на покупку сельхозземли (частные случаи, когда покупается земля не под мораторием и в залог предоставляется другое имущество, возможны, но на то они и частные).
При этом все активные в агросекторе банки готовятся к открытию рынка, формируют специальные кредитные продукты и программы.
Расскажите о последних изменениях в системе кредитования в Украине. Правительство обещало, что будет способствовать снижению кредитных ставок для аграриев.
Елена Коробкова: Насколько нам известно, предварительно планируется поддержка по двум направлениям — частичные кредитные гарантии и удешевление кредитов. Частичные гарантии позволят уменьшить риски банков по выдаваемым кредитам, а удешевление — снизить расходы заемщиков на их обслуживание. Наибольший эффект будет при комплексном использовании этих инструментов — они способны существенно расширить круг аграриев, которые смогут воспользоваться банковскими кредитами на покупку земли.
Как на агрорынке обстоят дела с кредитованием малого и среднего бизнеса? Есть ли заявки на кредитование от них? Если мало, то почему?
Елена Коробкова: Последние несколько лет банки очень активно развивают кредитование именно в сегменте малого и среднего бизнеса в агросекторе. Но при этом небольшие хозяйства часто все равно остаются за бортом банковского финансирования.
Основная проблема — склонность к ведению бизнеса в тени и, как следствие, отсутствие достоверной отчетности, по которой банк мог бы оценить кредитоспособность клиента. В итоге банки часто кредитуют малых фермеров не как бизнес, а как физлиц. Но ставки по таким кредитам выше.
Вы говорили, что НАБУ проводило ряд тренингов для МСБ о том, как правильно формировать бизнес-планы и защищать их перед инвесторами. Есть ли позитивные результаты в этом направлении? Стали ли агропроизводители более компетентными в таких вопросах?
Елена Коробкова: Аграрии, которые готовы для получения финансирования раскрывать достоверную и полную информацию о своем бизнесе, быстро учатся. И таких немало.
А остальным и красивый бизнес-план не поможет, если они продают урожай «с поля» за наличку, не отражая реальную выручку в документах.
Если говорить в общем, на какие моменты стоит обращать внимание бизнесу, чтобы получить финансирование в банке?
Елена Коробкова: Основное, что оценивает банк, — достаточно ли зарабатывает заемщик для того, чтобы вернуть кредит с процентами. А для этого банку необходимо выяснить расходы и доходы клиента (с учетом кредита, за которым он обратился), какие культуры клиент выращивает и с какой урожайностью, какую площадь обрабатывает. В животноводстве иной набор производственных показателей, но цель та же — определить, будет ли денежный поток клиента достаточным для продолжения деятельности и обслуживания кредита.
И главное — эта информация должна быть достоверной.
Наталия Ключникова, AgroPortal.ua
 23 октября 2026, 07:20479
Украина представила продовольственный экспорт на SIAL Paris 2026
 21 октября 2026, 07:20527
На Kyiv Food and Wine Festival сыровары продали 1,5 тонны сыра
 19 октября 2026, 07:201304
В США возрождают старые сорта яблок на фоне доминирования нескольких популярных разновидностей
- 22 октября 2026, 11:58 1621
 Аграрии могут продолжать пользоваться кредитованием 5-7-9 без требований уплаты процентов за собственные средства
Государственная казначейская служба перечислила Национальному учреждению развития (НУР) 2,8 млрд грн на компенсацию процентов и государственных гарантий по программе «Доступные кредиты 5-7-9%». Также в ноябре будет осуществлен еще один платеж. Аграрии смогут и дальше пользоваться данной кредитной программой.
- 22 октября 2026, 06:58 523
 Сельхозземлю заняли под фортификации: что делать владельцу и арендатору и как не потерять право на компенсацию
Для агробизнеса в прифронтовых регионах использование частных земель для строительства и содержания фортификационных сооружений уже является практической проблемой. Предприятие может иметь надлежаще оформленную собственность или аренду, провести посевную, понести расходы на возделывание земли, но фактически упустить возможность пользоваться всем участком или его частью.
- 19 октября 2026, 14:56 1083
 Аграрии Киевщины с начала года взяли около 18 млрд грн кредитов
23 агропредприятия Киевщины получили кредиты при поддержке Фонда частичного гарантирования кредитов в сельском хозяйстве на сумму более 36,7 млн грн.
- 19 октября 2026, 08:00 1318
 Рынок земли замедлился, однако цены продолжают расти
Площадь земель сельхозназначения, в отношении которых были заключены договоры купли-продажи, в третьем квартале 2026 года составила 43,7 тыс. га, что на 18% меньше по сравнению с предыдущим кварталом и на 15% меньше показателя аналогичного периода в прошлом году.
- 13 октября 2026, 14:25 657
 Аграриям Украины необходим 10-летний переходный период после вступления в ЕС
Всеукраинская аграрная рада (ВАР) предлагает ввести 10-летний переходный период для адаптации украинского агросектора к требованиям ЕС, отсчет которого начнется с момента вступления Украины в объединение.
- 08 октября 2026, 12:00 1161
 Земля в Украине подешевела, площадь продаж выросла
Средняя стоимость гектара сельскохозяйственной земли в Украине а сентябре снизилась до 79 728 грн против 80 326 грн в августе. В то же время площадь проданных участков впервые с марта выросла — до 17 347 га.
- 07 октября 2026, 08:00 950
 Банкиры назвали основные проблемы кредитования под залог зерна
Аграрии из-за дефицита ликвидности все чаще обращаются к банкам за кредитами под залог зерна, однако требования к его хранению затрудняют доступ к такому финансированию.
- 27 апреля 2026, 16:11 1285
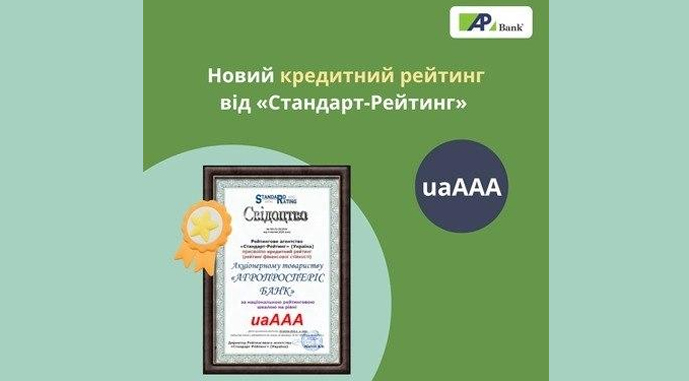 Агропросперис Банк получил самый высокий кредитный рейтинг uaAAA
«Агропросперис Банку» присвоен самый высокий долгосрочный кредитный рейтинг uaAAA по национальной шкале.
- 23 августа 2023, 09:46 3043
 Как электронные аграрные расписки помогут аграрному рынку?
В 2016-м мы работали над внедрением аграрных расписок в Украине. Сегодня же перешли к следующему шагу — работаем над внедрением электронных аграрных расписок.
- 14 апреля 2023, 09:20 2351
 В Украине запустят Фонд частичного гарантирования кредитов в сельском хозяйстве
В Украине в этом году планируется запуск Фонда частичного гарантирования кредитов в сельском хозяйстве — это новый механизм гарантий, специально созданный для поддержки малых и средних сельхозпроизводителей.