Страхование — «подушка безопасности» для аграриев
От чего можно застраховаться владельцам аграрного бизнеса и зачем это нужно делать, рассказывает Александр Артюшин, вице-президент Swiss Re Corporate Solutions (Швейцария):
Рост потребления продовольствия создает хорошие предпосылки для привлечения инвестиционного и кредитного капитала в эффективно работающий аграрный бизнес. Однако многих инвесторов не устраивает очень высокая изменчивость процента чистой прибыли сельскохозяйственного производства. Этот показатель зависит от многих факторов: погоды, вредителей, болезней, изменений ценовой конъюнктуры. Повысить инвестиционную привлекательность бизнеса и улучшить условия привлечения кредитов может страхование, т.е. снижение или передача рисков.
Чаще всего менеджеры и владельцы аграрных компаний впервые задумываются о снижении рисков перед выходом на публичные размещения или перед первым выпуском еврооблигаций. Позже компании начинают использовать этот инструмент для других целей. В частности для повышения кредитных рейтингов, снижения стоимости заемного капитала или улучшения отношений с инвесторами. Некоторые крупные компании уже сейчас страхуют ценовые риски с использованием деривативов.
Финансовые же риски, которые связаны с неурожаем, зачастую всё еще остаются в Украине на собственном удержании. К такой ситуации привело несколько причин. Не в последнюю очередь это отсутствие доверия к украинским страховым компаниям. К тому же, некоторые руководители крупных аграрных компаний использует только традиционные, известные им виды аграрного страхования. Однако они не всегда являются оптимальными.
Многие решения, которые присутствуют на рынке десятки лет, могут подойти небольшому фермерскому хозяйству или средней агрокомпании. Недостаток использования их крупными аграрными холдингами, которые имеют в обработке 200-300 тыс. га, заключается в высокой сложности администрирования. Применение традиционного вида страхования потребует дополнительного обучения целого отряда специалистов. Они должны будут четко понимать и соблюдать зачастую непростые и не всегда легко понятные условия страхового договора.
Стоит учесть, что традиционные решения обычно не учитывают позитивного влияния диверсификации крупного агробизнеса. Это касается и стоимости самих страховых решений. Потеря одного застрахованного поля обычно не несет больших рисков для крупных холдингов. Часто его собственников в первую очередь волнуют стабильные и прогнозированные доходы в целом по компании, а не по каждому отдельному полю. Переплачивать за страхование рисков, которые являются несущественными для предприятия, нецелесообразно.
Кроме того, традиционные виды аграрного страхования не могут помочь при минимизации рисков на любом другом этапе цепочки. Ведь в случае неурожая с трудностями сталкиваются не только производители. Переработчики сельскохозяйственной продукции в такой ситуации не могут закупить необходимые объемы сырья и работают не на полную мощность, простаивает техника.
Традиционное страхование не всегда позволяет учесть особенности и пожелания компаний. Например, когда холдинг начинает работать в новом регионе, он не имеет той информации, которая бы могла подтвердить возможность получения высокой урожайности. Поэтому компания не может в полной степени защитить свои инвестиции в более высокие аграрные технологии, семена и средства защиты растений.
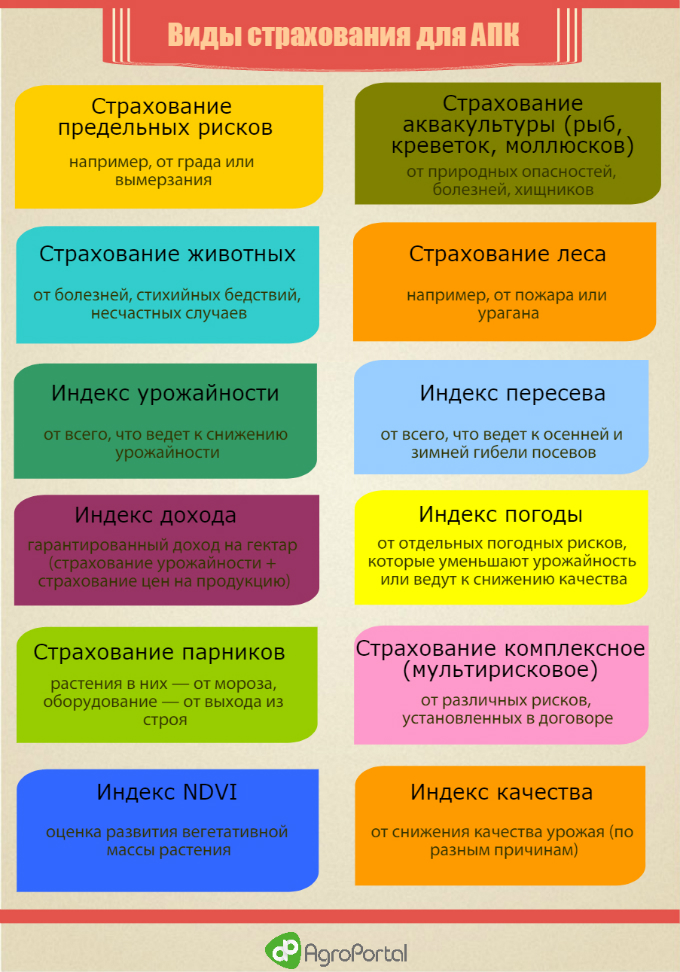
В этом случае альтернатива традиционному решению — индексное. Оно базируется на данных погоды, на региональной сельскохозяйственной статистике, на информации о вегетации растений, которая собирается спутниками. Такие виды страхования уже успешно зарекомендовали себя на всех континентах. В некоторых странах они легли в основу государственных программ страхования от сельскохозяйственных рисков. К сожалению, украинские страховые компании пока не имеют достаточного опыта для внедрения подобных решений самостоятельно, без поддержки ведущих международных игроков рынка агрострахования.
 26 октября 2026, 07:20427
В Николаевской области развивают виноградник по принципам регенеративного земледелия
 23 октября 2026, 07:20782
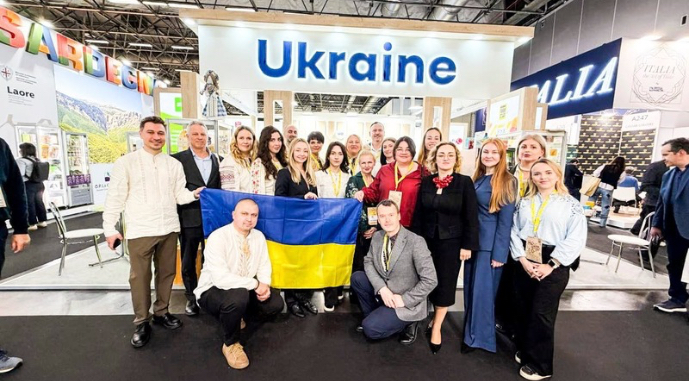
Украина представила продовольственный экспорт на SIAL Paris 2026
 21 октября 2026, 07:20686
На Kyiv Food and Wine Festival сыровары продали 1,5 тонны сыра
- 24 октября 2026, 09:29 1093
 Подорожание страхования судов прибавило 35 $/т к стоимости перевозки зерна
Украина, несмотря на блокаду черноморских портов, продолжает экспортировать зерно через порты Дуная и транзитом через порты Румынии и Польши.
- 13 октября 2026, 08:41 819
 Страхование судов в Черном море может еще подорожать
Рынок военного страхования судов для прохода Черного моря тестирует ставки на уровне 0,6–1% от стоимости судна, тогда как еще на прошлой неделе они составляли 0,2–0,5%.
- 07 октября 2026, 12:01 1423
 Сингента и UNIQA запускают программу страхования военных рисков для украинских аграриев
Агротехнологическая компания «Сингента» совместно со страховой компанией UNIQA с 1 октября 2026 года запустила программу страхования продукции «Сингента» от военных рисков — «Покрова».
- 28 сентября 2026, 18:00 1109
 Бизнес против повышения НДС ради страхового фонда
Союз украинских предпринимателей (СУП) выступает против повышения налогов для финансирования механизма страхования и компенсации военных рисков.
- 21 сентября 2026, 13:50 1529
 Страхование рейсов в Черном море может подорожать
Joint War Committee (JWC) расширил перечень районов повышенного военного риска почти на всю акваторию Черного моря. Новые условия планируют применять с 19 сентября.
- 21 сентября 2026, 10:33 1257
 Страхование военных рисков и повышение НДС: как будет работать механизм компенсации
Правительство разрабатывает механизм формирования специального фонда для компенсации ущерба бизнесу с целевым объемом около $3-4 млрд.
- 18 сентября 2026, 08:00 1146
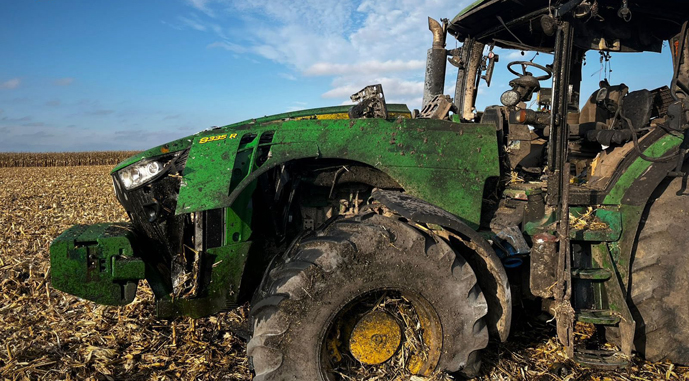 Страхование военных рисков: программу расширили на сельхозтехнику
Кабинет Министров Украины расширил программу страхования военных рисков для бизнеса и упростил механизмы получения компенсаций.
- 17 сентября 2026, 14:18 922
 УЗА: Страхование военных рисков должно быть добровольным и без поднятия НДС
Будущая система страхования военных рисков должна быть добровольной для бизнеса, а ее финансирование не должно осуществляться путем повышения НДС или другой дополнительной фискальной нагрузки на украинские компании.
- 11 сентября 2026, 15:29 3418Кабмин готовит увеличение НДС для формирования страхового фонда
Кабинет Министров Украины рассматривает возможность увеличения налога на добавленную стоимость (НДС) на 1%. Это вынужденный шаг, позволяющий сформировать страховой фонд в размере $1 млрд для бизнеса.
- 17 августа 2016, 08:11 5636
 Управление рисками как инструмент развития бизнесаМир изменился. Наиболее популярный медиаресурс не создает контент. Крупнейшая в мире служба такси не владеет транспортными средствами. Мы бронируем жилье у компаний, которые не владеют недвижимостью, и покупаем товары в магазинах, которые не владеют товарами.