
Пивоварний ячмінь в Україні продають, як фуражний
Китай відмовляється від українського ячменю
22 серпня 2024, 09:55 15819

На українському ринку ячменю відбуваються суттєві зміни, які впливають на експортні перспективи.
Про це повідомляють аналітики сільськогосподарського кооперативу ПУСК, створеного у межах ВАР.
«Обсяги контрактів на серпень складають 600 тис. т, тоді як на вересень законтрактовано лише 280 тис. т. Це майже вдвічі менше», — зазначають аналітики, підкреслюючи різке зменшення контрактів на наступний місяць.
Основною причиною цього є зменшення попиту з боку Китаю, який раніше забезпечував понад половину українського експорту ячменю.
«Китайський фактор грає тут значну роль, оскільки Китай раніше забезпечував 55-56% у географічній структурі українського експорту ячменю. Китай, за очікуваннями, вже не буде так активно повертатись до української зернової, а, ймовірно, переключиться на австралійський ячмінь, який почнуть отримувати в грудні – січні. Без китайських контрактів щомісячний експорт українського ячменю не буде перевищувати 300 тис. т», — пояснюють в аналітичному департаменті ПУСК.
Таке скорочення попиту з боку Китаю вже починає відчуватися на внутрішньому ринку.
«Деякі трейдери вже зупиняють прийом ячменю, переключаючись на інші культури, такі як кукурудза», — кажуть аналітики.
Наголошують на великій кореляції між ринками ячменю та пшениці, тому прогнозують, що очікуване здорожчання пшениці може сприяти і зростанню цін на ячмінь.
«Умовні ціни на ячмінь поки тримаються у діапазоні $170-172 за тонну. Можна очікувати, що ринок пшениці «підтягне» за собою ринок ячменю. Тож до кінця серпня – початку вересня можливе певне збільшення цін на ячмінь. Але вже з вересня він може стати більш нішевою культурою», — резюмують у ПУСК.

 30 вересня 2026, 07:20241
Органічний сектор демонструє стійкість і залишається в топ-5 постачальників продукції до ЄС
 28 вересня 2026, 07:20807
У Глухові облаштували 3-гектарний яблуневий сад із 13 сортами
 25 вересня 2026, 07:31738
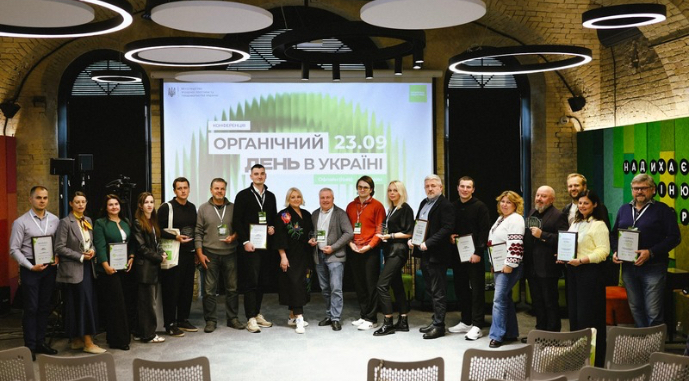
Ukraine Organic Awards: визначено найкращих гравців органічного ринку
- 01 жовтня 2026, 13:20 213
 Попит Європи визначає ціни на український ріпак: чого чекати до кінця року
Український ринок ріпаку залишається активним завдяки стабільному попиту з боку Європи. Водночас найближчими тижнями ціни можуть знизитися через корекцію на європейському ринку.
- 30 вересня 2026, 16:08 684
 Пріоритет олійних в експорті посилить проблему переповнених зерносховищ
Надання пріоритету в логістиці олійним культурам та продуктам їх переробки є неприпустимим в умовах обмежених можливостей експорту української агропродукції.
- 30 вересня 2026, 11:58 1850
 Кукурудза має шанс досягти рівня беззбитковості
Українська економіка найбільше страждає від експортних цін, які зараз діють на ринку. На даний час внутрішні ціни на зерно в Україні становлять $100/т, що, залежно від регіону, як мінімум на $50 нижче за собівартість. Тож це дуже серйозна проблема для українських аграріїв.
- 21 вересня 2026, 09:45 1230
 Західний Буг запускає програму фінансування для агровиробників спільно з БАНК КД та Асоціацією Дунайська Соя
Програма передбачає беззаставне фінансування придбання насіння пшениці, ячменю та сої на умовах із мінімальною відсотковою ставкою для клієнта (від 0,01% до 9,6% — залежно від терміну кредитування).
- 21 вересня 2026, 08:44 859
 Аграрії просять зменшити перевірки під час війни
Сільгоспвиробники України очікують на припинення перевірок бізнесу під час війни.
- 28 серпня 2026, 12:45 973
 Ціни на ріпак в Україні можуть зрости у вересні
Збиральна кампанія ріпаку в Україні фактично завершена: аграрії намолотили близько 3,7–3,8 млн т із 99% площ. Це найкращий результат із 2022 року. Водночас на внутрішньому ринку попит на ріпак починає перевищувати пропозицію.
- 16 серпня 2026, 13:23 1080
 Оренда вагонів для зерна восени може подорожчати до 60–70 $/т
Вартість логістики та обмежені експортні маршрути залишаються головними чинниками, які формуватимуть ситуацію на українському зерновому ринку найближчими місяцями. Вони визначатимуть внутрішні ціни значно більше, ніж обсяги врожаю.
- 07 серпня 2026, 17:23 1676
 Прогноз урожаю зернових в Україні підвищено завдяки кукурудзі та ячменю
Прогноз виробництва зернових і зернобобових культур в Україні у сезоні 2026/27 переглянуто у бік зростання — до 64,3 млн т.